Le premier volet de cette analyse a montré que la domination américaine du Private Equity était réelle mais d’ampleur variable selon la mesure — de 1,6 à 4,5 fois le marché européen —, concentrée sur les très grandes opérations et adossée à un écosystème public et privé sans équivalent en Europe. Ce second volet examine ce que cette puissance garantit : la concentration des gestionnaires, les capitaux réellement investis, les prix payés, les rendements, la liquidité, et les neuf premiers mois de 2026.
I. La puissance et la concentration des gestionnaires
La domination américaine du Private Equity se mesure aussi à la puissance de ses gestionnaires.
Les grands groupes américains ont progressivement constitué des plateformes mondiales dont les activités s’étendent désormais bien au-delà du rachat d’entreprises, vers le crédit privé, l’immobilier, les infrastructures et les assurances.
Pour apprécier leur poids dans le seul Private Equity, il convient toutefois d’écarter ces autres activités.
Le classement PEI 300 publié en juin 2026 fournit une mesure homogène des capitaux levés pour les stratégies de Private Equity sur cinq ans, de 2021 à 2025.
KKR arrive en tête avec 140,4 milliards de dollars, devant le suédois EQT (134,4 milliards), Blackstone (111,8 milliards), TPG (88,2 milliards) et Thoma Bravo (71,9 milliards)1.
Les dix premiers gestionnaires mondiaux ont levé ensemble 854,6 milliards de dollars, soit près du quart des 3 550 milliards collectés par les 300 premiers. Huit de ces dix gestionnaires sont américains ; les deux autres, EQT et Hg, sont européens1.
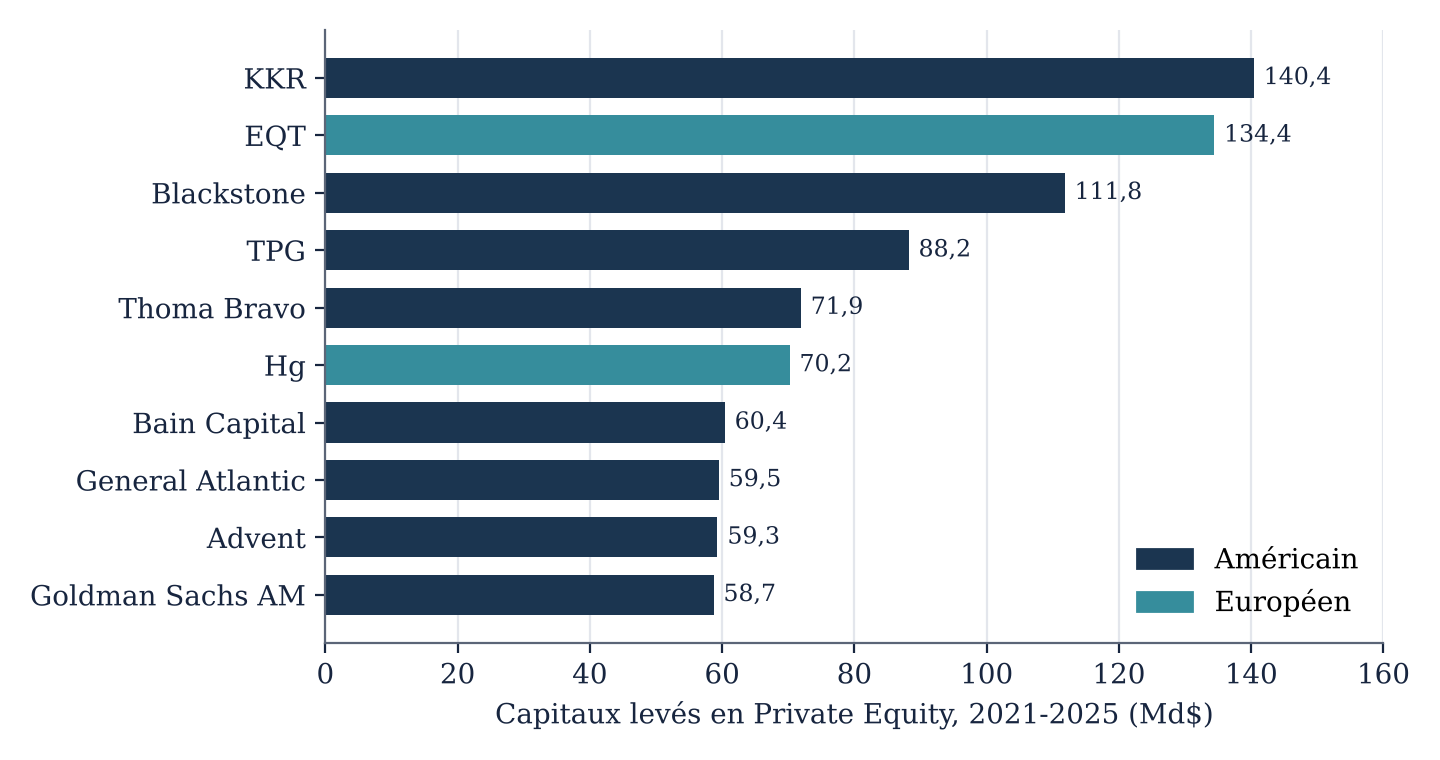
Source : PEI 300, édition 2026 : capitaux levés en Private Equity sur cinq ans (2021-2025), et non encours. Le périmètre PEI inclut certaines stratégies de growth. Total des dix : 854,6 Md$.
Cette concentration est d’autant plus remarquable qu’elle s’accentue dans un environnement général de ralentissement des levées de fonds.
Les grandes maisons, fortes de leurs performances historiques, de leurs équipes commerciales et de leurs relations institutionnelles, disposent d’avantages croissants face aux gestionnaires de taille plus modeste.
La présence d’EQT au deuxième rang mondial rappelle néanmoins que l’Europe a développé plusieurs plateformes capables de rivaliser avec les plus grandes firmes américaines.
La puissance de gestion ne doit cependant pas être confondue avec la géographie des investissements.
Les grandes maisons américaines déploient une part croissante de leurs capitaux hors des États-Unis, notamment en Europe.
Selon PitchBook, les investisseurs américains participaient en 2025 à 19 % des opérations européennes, représentant 34,8 % de leur valeur totale. Au troisième trimestre 2026, cette dernière proportion atteignait 45,7 %, niveau record2.
Cette présence est particulièrement forte dans les acquisitions de grande taille. Neuf des dix principales opérations européennes du troisième trimestre 2026 impliquaient ainsi un sponsor américain2.
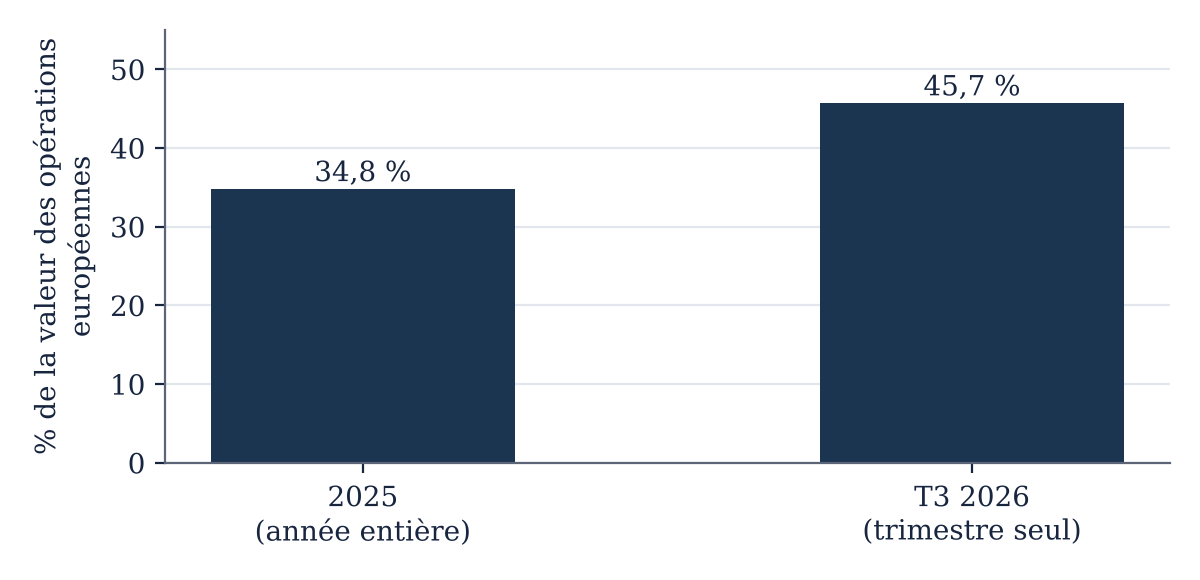
Source : PitchBook, 2025 Annual European PE Breakdown et Q3 2026 European PE Breakdown. 2025 : part de la valeur annuelle ; T3 2026 : part de la valeur du seul trimestre. Ne pas comparer comme deux années entières.
Le marché européen est donc à la fois un marché d’investissement autonome et un espace d’expansion majeur pour les gestionnaires américains. Sa taille ne peut être assimilée à celle de l’industrie européenne de gestion.
II. Les capitaux investis et la transformation du financement des LBO
La valeur des acquisitions constitue l’indicateur le plus fréquemment utilisé pour mesurer l’activité du Private Equity. Elle ne renseigne pourtant qu’imparfaitement sur les capitaux réellement mobilisés.
Une acquisition financée pour moitié par dette et pour moitié par fonds propres ne représente pas le même engagement financier pour les investisseurs qu’une acquisition entièrement financée en capital.
En Europe, Invest Europe recense 135 milliards d’euros de fonds propres investis par les fonds en 2025, dont 90 milliards dans le buyout, 23 milliards dans le growth et 20 milliards dans le capital-risque. Ces investissements concernent 8 457 entreprises3.
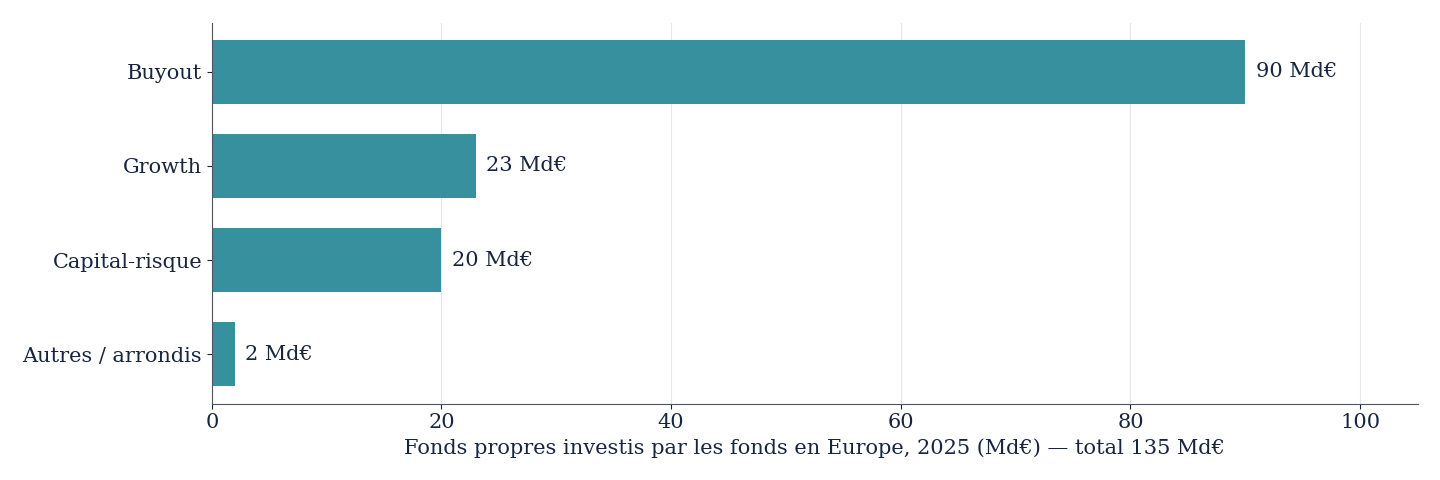
Source : Invest Europe, Investing in Europe: Private Equity Activity 2025. Total 135 Md€, hors fonds propres des co-investisseurs.
La mesure est déclarative et ne comprend pas l’ensemble des capitaux apportés par les co-investisseurs.
Aux États-Unis, les statistiques disponibles permettent surtout de suivre la structure de financement des acquisitions.
La série PitchBook LCD fait apparaître une évolution significative : sur le marché des LBO financés par prêts syndiqués, la part des fonds propres est passée de 41 % en moyenne sur la décennie précédant 2022 à un sommet de 51 % en 2023, avant de revenir à environ 46 % en 20254.
La hausse du coût de la dette depuis 2022 s’est donc accompagnée d’un renforcement sensible des fonds propres mobilisés dans les grandes acquisitions américaines.
Une autre mesure, publiée par StepStone, fait apparaître pour 2025 un multiple médian d’acquisition de 12,5 fois l’EBITDA, financé par 4,7 fois de dette et 7,8 fois de fonds propres, soit une contribution en capital d’environ 62 %5.
Ces deux séries couvrent des univers distincts et ne peuvent être directement comparées.
En Europe, Invest Europe indique que les fonds propres représentent en moyenne plus de 60 % du financement des opérations de buyout, mais cette moyenne est calculée transaction par transaction et non pondérée par la valeur totale des acquisitions6.
Il serait donc imprudent d’affirmer que les LBO européens sont globalement moins endettés que les LBO américains à partir de ces seuls indicateurs.
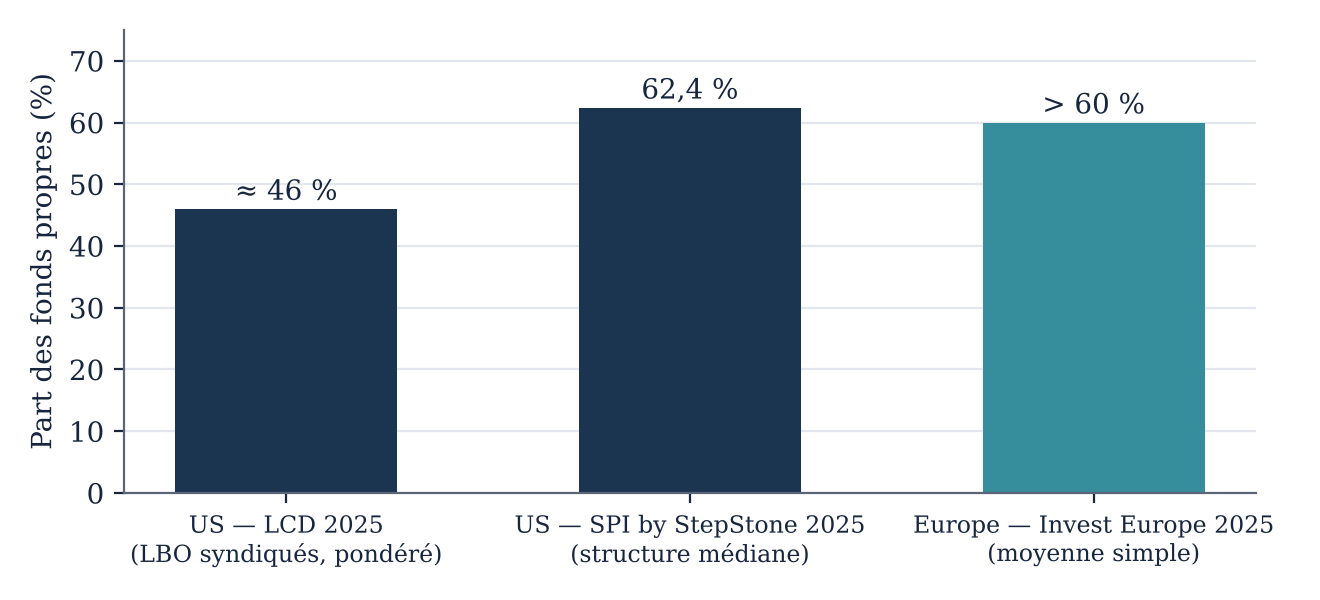
Source : PitchBook LCD (LBO américains financés sur le marché syndiqué, 2025) ; SPI by StepStone via PitchBook, Q2 2026 US PE Breakdown (7,8x ÷ 12,5x) ; Invest Europe, Transaction Value 2016-2025 (moyenne simple par transaction). Trois univers et trois méthodes : les ratios ne sont pas comparables entre eux.
Les données mettent surtout en évidence une transformation commune : le recours aux fonds propres a augmenté avec le renchérissement du crédit, réduisant la contribution mécanique de l’effet de levier aux rendements.
Cette évolution intervient alors que les levées de fonds connaissent un ralentissement marqué.
Selon les séries PitchBook, les levées américaines de Private Equity sont passées de 377 milliards de dollars en 2022, puis d’un sommet de 406 milliards en 2023, à 330 milliards en 2025. En Europe, elles sont passées de 152 milliards d’euros en 2024 à 85 milliards en 2025, dans une série dont les derniers chiffres restent susceptibles de révision7. D’autres fournisseurs donnent des ordres de grandeur différents : l’analyse n° 5.2 citait, pour 2024, 534 milliards de dollars levés aux États-Unis et 134 milliards en Europe selon Preqin. Le périmètre fait le chiffre.8
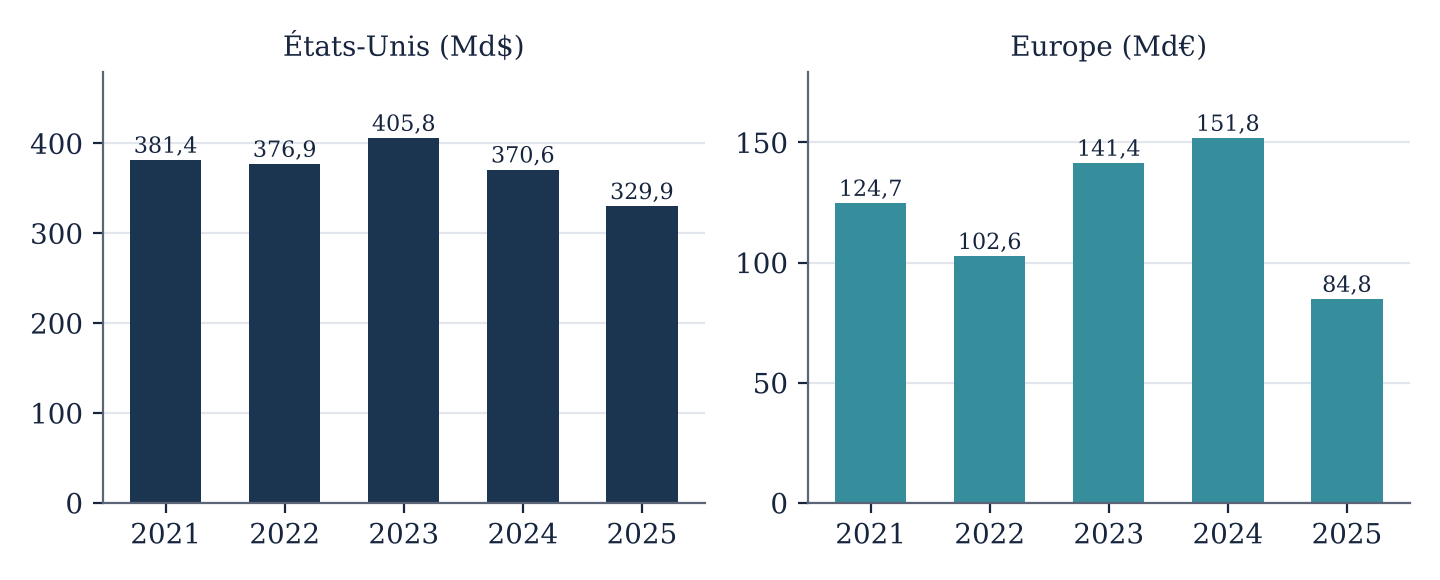
Source : PitchBook, Q3 2026 Global PE First Look (données au 30 septembre 2026). Devises différentes : ne pas en tirer de ratio. Invest Europe retient 147 Md€ de levées européennes en 2025, sur un autre périmètre.
Cette contraction ne résulte pas seulement de conditions financières moins favorables. Elle reflète également la difficulté croissante des fonds à céder leurs participations et à distribuer le produit des cessions à leurs investisseurs.
Selon Bain, les distributions mondiales ne représentaient plus que 14 % de la valeur nette des portefeuilles en 2025, pour la quatrième année consécutive sous le seuil de 15 %9.
Le Private Equity se trouve ainsi confronté à une contrainte nouvelle : sa capacité à lever des capitaux dépend désormais davantage de sa capacité à restituer ceux déjà investis.
La domination américaine en matière de taille et de puissance financière demeure considérable. Elle ne soustrait cependant pas ses gestionnaires aux difficultés qui affectent l’ensemble de l’industrie mondiale.
III. Valorisation et performances : des écarts moins évidents
La profondeur du marché américain se reflète également dans les prix d’acquisition.
Les multiples de valorisation constituent cependant un terrain sur lequel les comparaisons doivent être conduites avec prudence.
En 2025, la série SPI by StepStone situait le multiple médian des opérations américaines de buyout à 12,5 fois l’EBITDA5.
En Europe, l’Argos Index, consacré aux acquisitions de PME non cotées de la zone euro, s’établissait à 8,3 fois l’EBITDA au quatrième trimestre 2025, avant de remonter à 8,8 fois au deuxième trimestre 202610.
La différence est significative, mais elle concerne des segments distincts.
Le rapport annuel européen de PitchBook indique ainsi que les acquéreurs de Private Equity payaient en 2025 un multiple médian de 12,8 fois l’EBITDA en Europe, contre 8,9 fois pour les acquéreurs industriels11.
Il serait donc abusif d’affirmer que l’ensemble des entreprises européennes sont acquises à des multiples systématiquement inférieurs à ceux pratiqués aux États-Unis.
L’écart est plus clairement identifiable sur le segment des entreprises moyennes. PE Research l’a montré dans son analyse n° 32 : il n’existe pas de multiple de marché unique. La seule source qui chiffre un écart global, McKinsey sur données StepStone, situe l’Amérique du Nord environ deux tours d’EBITDA au-dessus de l’Europe en 2025, sans publier sa méthode.12
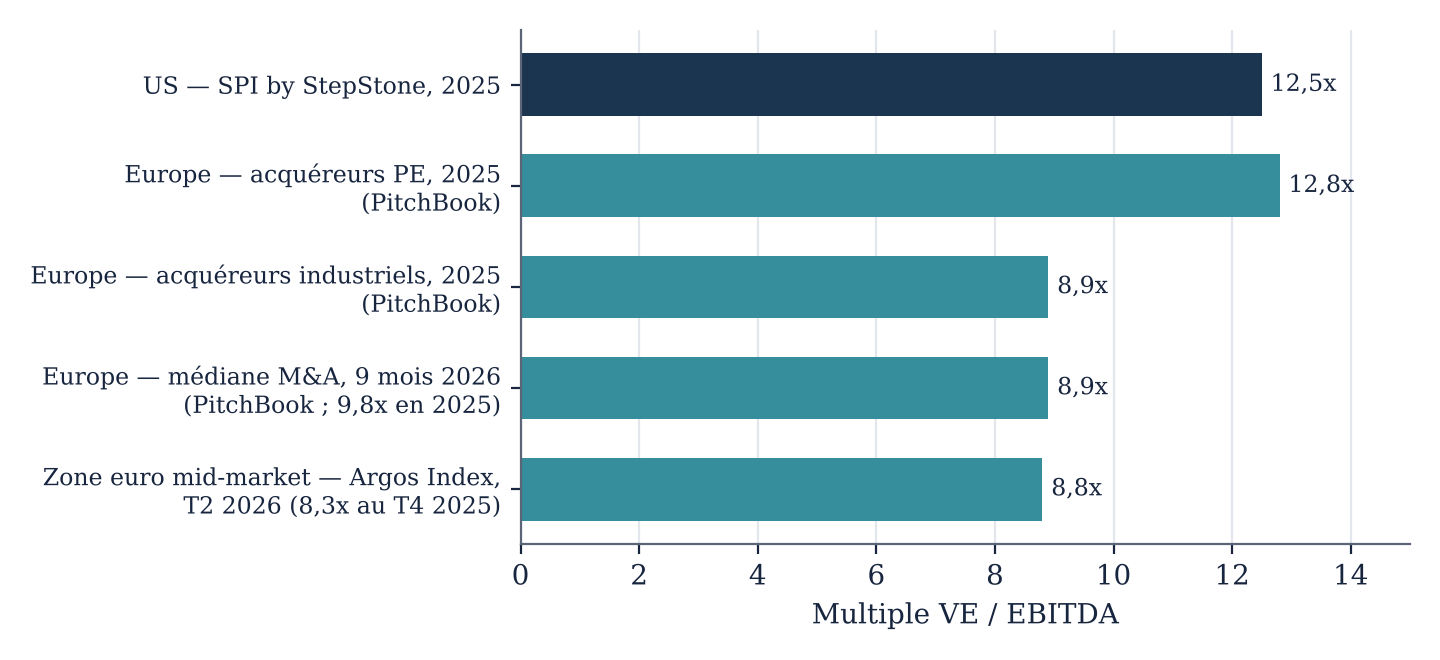
Source : SPI by StepStone via PitchBook, Q2 2026 US PE Breakdown ; PitchBook, 2025 Annual European PE Breakdown, p. 13, et Q3 2026 European PE Breakdown, p. 4 ; Argos Index mid-market T4 2025 et T2 2026. Univers différents : les barres ne mesurent pas le même marché.
Quant aux performances des fonds, elles ne reproduisent pas mécaniquement les différences de taille des marchés.
Selon les données Cambridge Associates publiées par Invest Europe, les fonds européens de buyout affichent depuis l’origine un TRI de 14,73 % et un multiple TVPI de 1,6813.
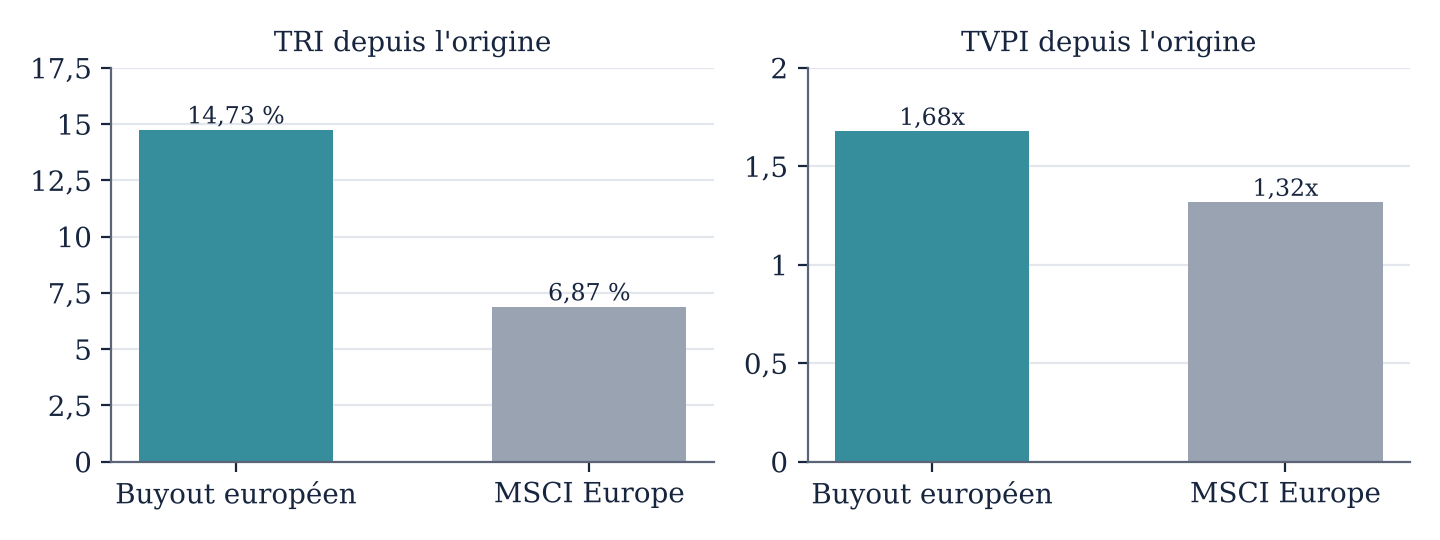
Source : Invest Europe, Performance Benchmark Report 2025, sur données Cambridge Associates.
Les comparaisons avec les fonds nord-américains varient selon les horizons retenus. L’Europe présente de meilleures performances sur certains horizons, l’Amérique du Nord sur d’autres.
Ces résultats doivent être interprétés en tenant compte des millésimes, des devises, des méthodes de valorisation et de la composition des échantillons.
La domination américaine en matière de volumes d’investissement ne constitue donc pas, à elle seule, une démonstration de supériorité des rendements.
IV. La liquidité, une difficulté désormais commune
La croissance du Private Equity mondial s’est accompagnée d’une accumulation considérable d’actifs dans les portefeuilles des fonds.
Selon Bain, environ 32 000 entreprises représentant 3 800 milliards de dollars de valeur non réalisée demeuraient détenues par les fonds à fin 20259.
Le ralentissement des cessions a progressivement transformé la liquidité en contrainte majeure pour l’industrie.
Comme on l’a vu, les distributions aux investisseurs restent sous le seuil de 15 % de la valeur nette des portefeuilles ; en Europe, PitchBook les situe sous 20 % en 2026, contre une moyenne décennale de 27 %.14
La situation touche les deux continents.
En Europe, les cessions à d’autres fonds représentaient 44 % de la valeur des sorties en 2025 selon Invest Europe, contre 27 % pour les cessions industrielles et 7 % pour les introductions en Bourse15.
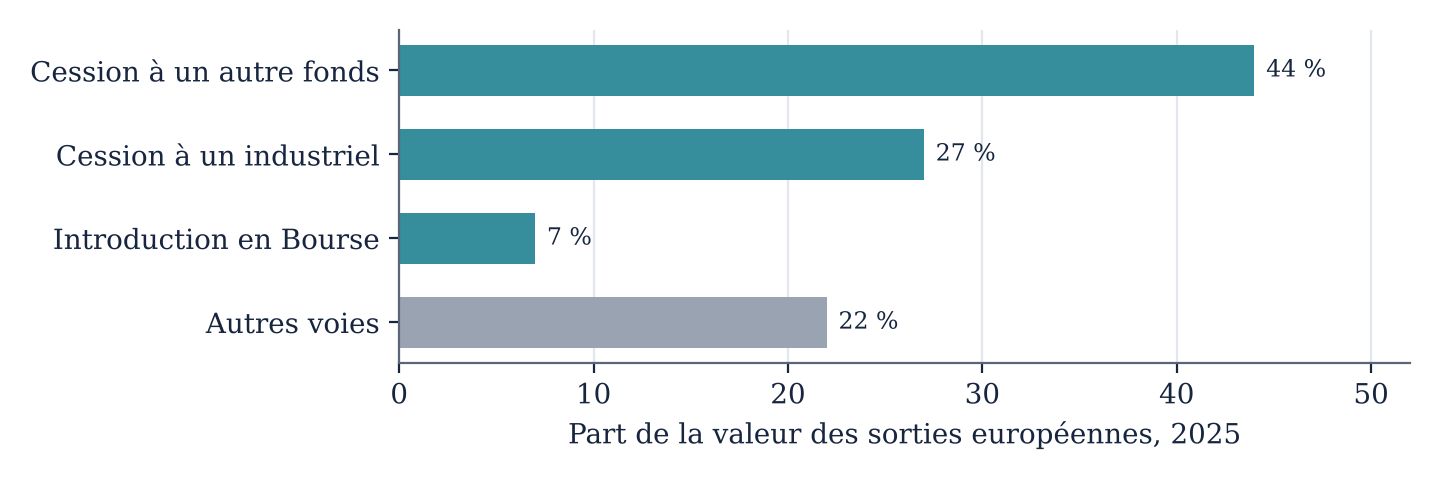
Source : Invest Europe, Investing in Europe: Private Equity Activity 2025 (part de la valeur des sorties au coût historique). « Autres voies » : complément calculé à 100 %.
Les fonds de continuation ont parallèlement connu une forte progression, avec 9,9 milliards d’euros investis en 2025, contre 4,7 milliards l’année précédente15.
Ces opérations permettent de prolonger la détention des entreprises et de procurer des liquidités à certains investisseurs. Elles ne constituent toutefois pas nécessairement une sortie définitive du système du Private Equity.
La question du retour du capital devient centrale pour les investisseurs institutionnels.
À cet égard, les données de Cambridge Associates font apparaître une durée moyenne d’accès à la liquidité de 3,80 années pour les fonds européens de buyout, contre 4,51 années pour les fonds nord-américains13.
Cette mesure ne distingue pas les cessions effectives des recapitalisations par dividende. Elle suggère néanmoins que la profondeur du marché américain ne garantit pas une rotation plus rapide des capitaux.
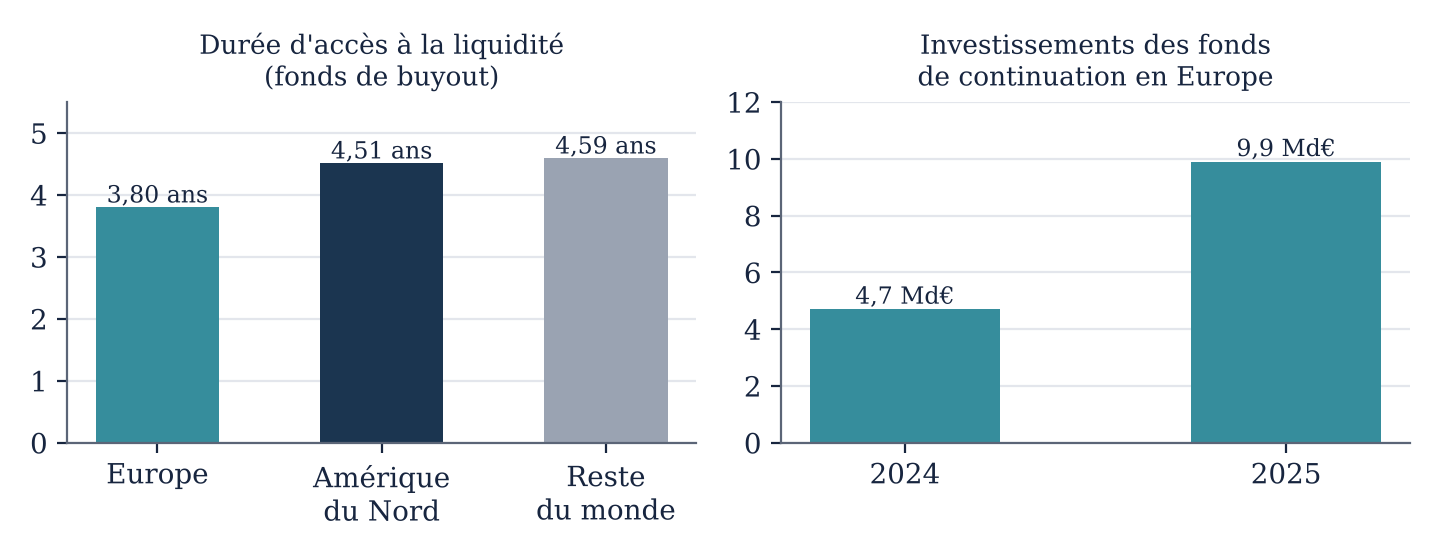
Source : Invest Europe, Performance Benchmark Report 2025, sur données Cambridge Associates ; Invest Europe, Activity 2025 (fonds de continuation).
V. Les neuf premiers mois de 2026 : des trajectoires divergentes
Les données disponibles à fin septembre 2026 font apparaître des évolutions différentes entre les deux marchés.
Selon PitchBook, la valeur des opérations américaines de Private Equity s’établit à 724 milliards de dollars sur neuf mois, en recul de 14,3 % par rapport à la même période de 202516.
En Europe, elle atteint 465,8 milliards d’euros, en progression de 4 %16.
Après conversion monétaire, la valeur des transactions américaines dépasse celle des transactions européennes d’environ 34 %, contre 57 % sur l’ensemble de l’année 202517.
Ce rapprochement ne doit pas être interprété comme une inversion durable des rapports de force. Le troisième trimestre 2026 a d’ailleurs marqué un rebond de l’activité américaine (+20 %) et un recul de l’activité européenne (−10,9 %)16.
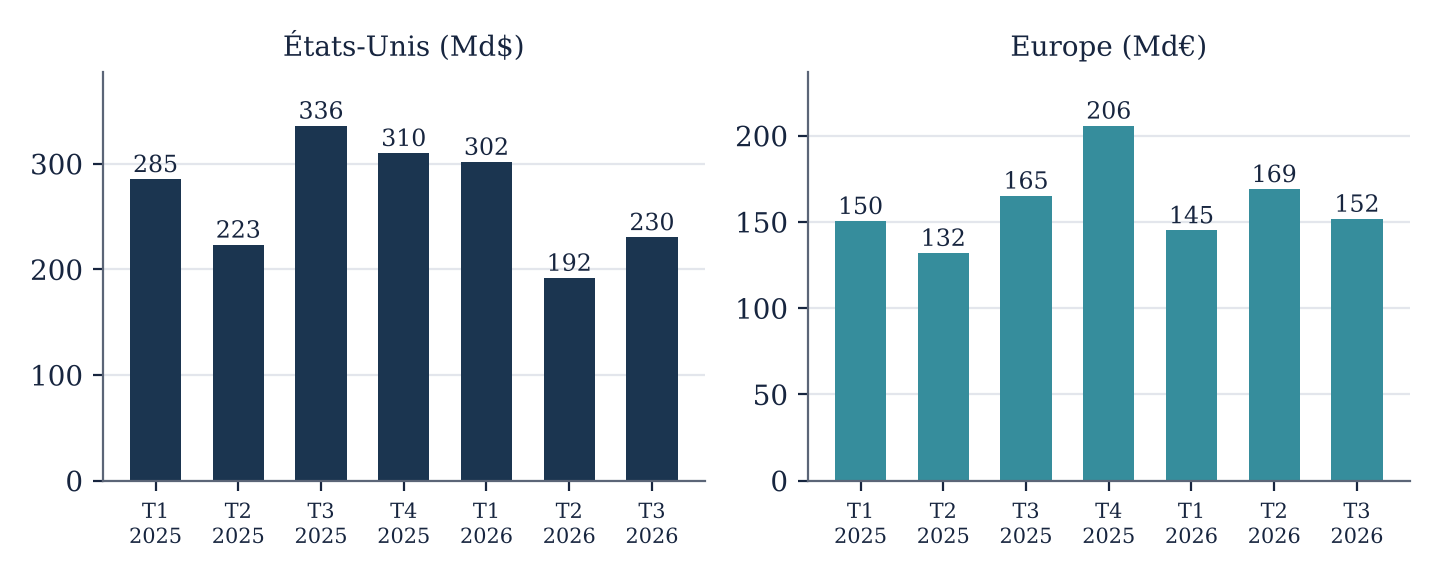
Source : PitchBook, Q3 2026 Global PE First Look (données au 30 septembre 2026). Devises différentes : deux panneaux.
Il traduit néanmoins des dynamiques conjoncturelles différentes.
Les levées de fonds restent contraintes des deux côtés de l’Atlantique.
À fin septembre, PitchBook recense 222 milliards de dollars levés par 348 fonds américains, contre 65,9 milliards d’euros pour 99 fonds européens18.
La concentration des capitaux sur les gestionnaires établis se poursuit, tandis que les nouveaux entrants rencontrent des difficultés croissantes à lever leurs premiers fonds : en Europe, les primo-levées tombent à 1,5 milliard d’euros sur sept fonds, plus bas de la série19.
Les sorties demeurent également insuffisantes pour assurer un renouvellement fluide des engagements institutionnels.
Le Private Equity se trouve ainsi confronté à un problème commun : la capacité de l’industrie à transformer les valorisations de ses portefeuilles en distributions effectives.
Conclusion — Une domination structurelle dans une industrie mondialisée
La domination américaine dans le Private Equity apparaît comme le prolongement naturel de sa puissance économique et financière.
Elle repose sur la profondeur de ses marchés de capitaux, la taille de ses entreprises, la capacité d’investissement de ses institutions financières et l’importance de ses sociétés de gestion.
Cette domination est particulièrement nette dans les grandes acquisitions et dans la dimension internationale des principaux gestionnaires.
L’Europe dispose néanmoins d’une industrie du capital-investissement considérable, dont le poids réel est parfois sous-estimé par des comparaisons statistiques inappropriées. Son marché est particulièrement développé dans les entreprises de taille moyenne et dans les stratégies de consolidation.
La comparaison des performances ne permet pas, en revanche, d’établir une supériorité générale et permanente de l’un des deux modèles.
Enfin, les difficultés récentes de liquidité, de distributions et de levées de fonds montrent que les deux industries sont confrontées à des contraintes largement communes.
Le Private Equity est devenu une industrie mondiale, dans laquelle les grands gestionnaires américains investissent massivement en Europe et où les capitaux institutionnels circulent de plus en plus entre les continents.
La distinction entre Private Equity américain et européen demeure pertinente pour analyser les marchés, les entreprises et les conditions de financement. Elle l’est moins lorsqu’il s’agit de mesurer la puissance de gestionnaires dont les activités dépassent désormais largement leurs frontières d’origine.
La domination américaine reste incontestable. Mais sa mesure exige de distinguer la taille des marchés, celle des gestionnaires, les capitaux effectivement investis et les rendements obtenus.
C’est à cette condition que la comparaison transatlantique conserve un véritable sens économique.
Premier volet. 35.1. Private Equity, États-Unis contre Europe (1/2) : pourquoi l’Amérique domine.
Sources
- Private Equity International, PEI 300, édition 2026 : capitaux levés sur cinq ans par les dix premiers gestionnaires (854,6 Md$) et par les 300 premiers (3 550 Md$).
- PitchBook, 2025 Annual European PE Breakdown, p. 5-6 ; Q3 2026 European PE Breakdown, p. 5.
- Invest Europe, Investing in Europe: Private Equity Activity 2025.
- PitchBook LCD : part des fonds propres dans les LBO américains financés sur le marché syndiqué (41 % en moyenne sur la décennie précédant 2022, 51,1 % en 2023, 46 % en 2025).
- PitchBook, Q2 2026 US PE Breakdown, série SPI by StepStone arrêtée au 31 décembre 2025 ; 7,8 ÷ 12,5 = 62,4 %.
- Invest Europe, Transaction Value 2016-2025, p. 8 et 33 : ratio calculé transaction par transaction, puis moyenné ; voir PE Research, analyse n° 28.
- PitchBook, Q3 2026 Global PE First Look : levées américaines de 376,9 Md$ (2022), 405,8 (2023), 370,6 (2024) et 329,9 (2025) ; levées européennes de 151,8 Md€ (2024) et 84,8 (2025), chiffres identiques dans le Q3 2026 European PE Breakdown, p. 14.
- PE Research, analyse n° 5.2, « États-Unis vs Europe : deux modèles, sept rounds », juin 2025, sur données Preqin.
- Bain & Company, Global Private Equity Report 2026.
- Argos Index, T4 2025 et T2 2026, p. 4.
- PitchBook, 2025 Annual European PE Breakdown, p. 13.
- PE Research, analyse n° 32, « Combien valent les PME en 2026 ? », 21 octobre 2026, qui cite McKinsey sur données StepStone.
- Invest Europe, Performance Benchmark Report 2025, sur données Cambridge Associates.
- PitchBook, Q3 2026 European PE Breakdown, p. 11.
- Invest Europe, Investing in Europe: Private Equity Activity 2025, p. 71-73.
- PitchBook, Q3 2026 Global PE First Look ; Foley & Lardner, An Early Look at Q3 2026 PE Activity, pour la variation trimestrielle américaine ; PitchBook, Q3 2026 European PE Breakdown, p. 3.
- Calcul PE Research au taux de change moyen BCE de janvier à août 2026 (1,163 dollar pour un euro).
- PitchBook, Q3 2026 Global PE First Look ; Q3 2026 European PE Breakdown, p. 14.
- PitchBook, Q3 2026 European PE Breakdown, p. 15.
 PE Research par e-mail