Posez la question aux producteurs de données américains et vous obtiendrez 7,0x, 8,3x, 8,5x et 12,0x l’EBITDA pour le même semestre. Posez-la en Europe et vous n’aurez que deux réponses dignes de ce nom, 10,2x pour les fonds selon Argos et 8,9x pour l’ensemble du marché selon PitchBook. Cette analyse met les indices côte à côte, continent par continent, explique ce que chacun compte, et montre qu’une fois le périmètre rétabli, les chiffres américains s’ordonnent selon un même facteur, la taille.
Avertissement d’usage : l’auteur est le fondateur d’Argos, dont l’indice est l’une des sources comparées. Il n’a participé ni à la collecte ni au calcul des données de 2026.
I. États-Unis : quatre instruments, quatre chiffres
Qui mesure quoi
| Source | Producteur | Ce qui est compté | Statistique | Fonds, 2026 |
|---|---|---|---|---|
| GF Data | ACG, association des professionnels du middle market (Chicago) | Transactions déclarées par les fonds contributeurs, valeur d’entreprise de 1 à 500 M$, 85 opérations au trimestre | Moyenne | 7,0x au T2 |
| Capstone Partners | Banque d’affaires (Boston) | Transactions Capital IQ et PitchBook, valeur d’entreprise inférieure à 500 M$, fonds et industriels | Moyenne, bornée 3x-30x | 8,3x au S1 |
| PitchBook | Fournisseur de données (Morningstar, Seattle) | Rachats par tranche de valorisation | Médiane | 8,5x sur 25-100 M$ au T1 ; 13,2x sur 500 M$-1 Md$ au T1 |
| Lincoln Private Market Index | Banque d’affaires (Chicago), méthode élaborée avec l’université de Chicago | Environ 1 800 sociétés détenues par des fonds, bénéfices inférieurs à 250 M$ ; le multiple publié porte sur les nouveaux rachats | Moyenne | 12,0x au S1 |
Trois familles de producteurs. Une association professionnelle qui collecte auprès de ses membres. Deux banques d’affaires qui retraitent des bases commerciales ou leurs propres mandats d’évaluation. Un fournisseur de données qui vend l’accès à sa base. Aucun n’a la même définition du marché.
Trois axes qui font le chiffre
La première source d’écart est la taille. GF Data couvre de 1 à 500 millions de dollars, mais son échantillon du deuxième trimestre ne contient aucune opération au-dessus de 250 millions ; l’association précise elle-même que le recul de 7,3x à 7,0x tient « probablement à la composition des transactions suivies, et non à un affaiblissement des offres ». Capstone va de 10 à 500 millions, mais 71,4 % des multiples déclarés par les fonds portent sur la tranche de 10 à 100 millions. PitchBook découpe par tranches et ne publie pas de médiane d’ensemble. Lincoln suit des sociétés dont les bénéfices peuvent atteindre 250 millions de dollars, un univers bien plus gros que les trois autres.
La deuxième source d’écart est l’acheteur. GF Data et Lincoln ne connaissent que les fonds ; Capstone compte aussi les industriels et publie les deux séparément : 9,9x pour les industriels contre 8,3x pour les fonds en lecture d’ensemble, mais 7,6x contre 8,3x sur la tranche de 10 à 100 millions où se concentrent les fonds. L’inversion n’est qu’un effet d’agrégation : les industriels achètent plus gros, donc plus cher.
La troisième source d’écart est la statistique. GF Data, Capstone et Lincoln publient des moyennes ; PitchBook des médianes. Sur un marché où quelques opérations se traitent à 20x et beaucoup à 7x, la moyenne se place au-dessus de la médiane, et Capstone doit borner la sienne entre 3x et 30x pour la rendre lisible.
S’y ajoute une différence de nature : trois instruments mesurent des prix de transaction, c’est-à-dire ce qu’un acheteur a effectivement payé. Lincoln ne mesure aucune vente : il réévalue chaque trimestre quelque 1 800 sociétés déjà détenues par des fonds, en appliquant à leurs bénéfices du moment les multiples observés sur le marché, comme le font les gérants quand ils valorisent leur portefeuille pour leurs investisseurs. Son indice a progressé de 1,9 % au deuxième trimestre, porté par la croissance des bénéfices qui a plus que compensé une légère contraction des multiples. C’est une donnée pour l’investisseur dans les fonds, qui veut savoir ce que valent ses parts, pas pour le vendeur, qui veut savoir ce qu’on lui paiera. Lincoln publie toutefois, à côté de son indice, un multiple moyen des nouveaux rachats réalisés par les fonds qu’il suit, 12,0x au premier semestre 2026 contre 12,8x un an plus tôt : c’est cette seconde série, et non l’indice, qui figure dans l’échelle ci-dessous.
Une fois le périmètre rétabli, un même ordre
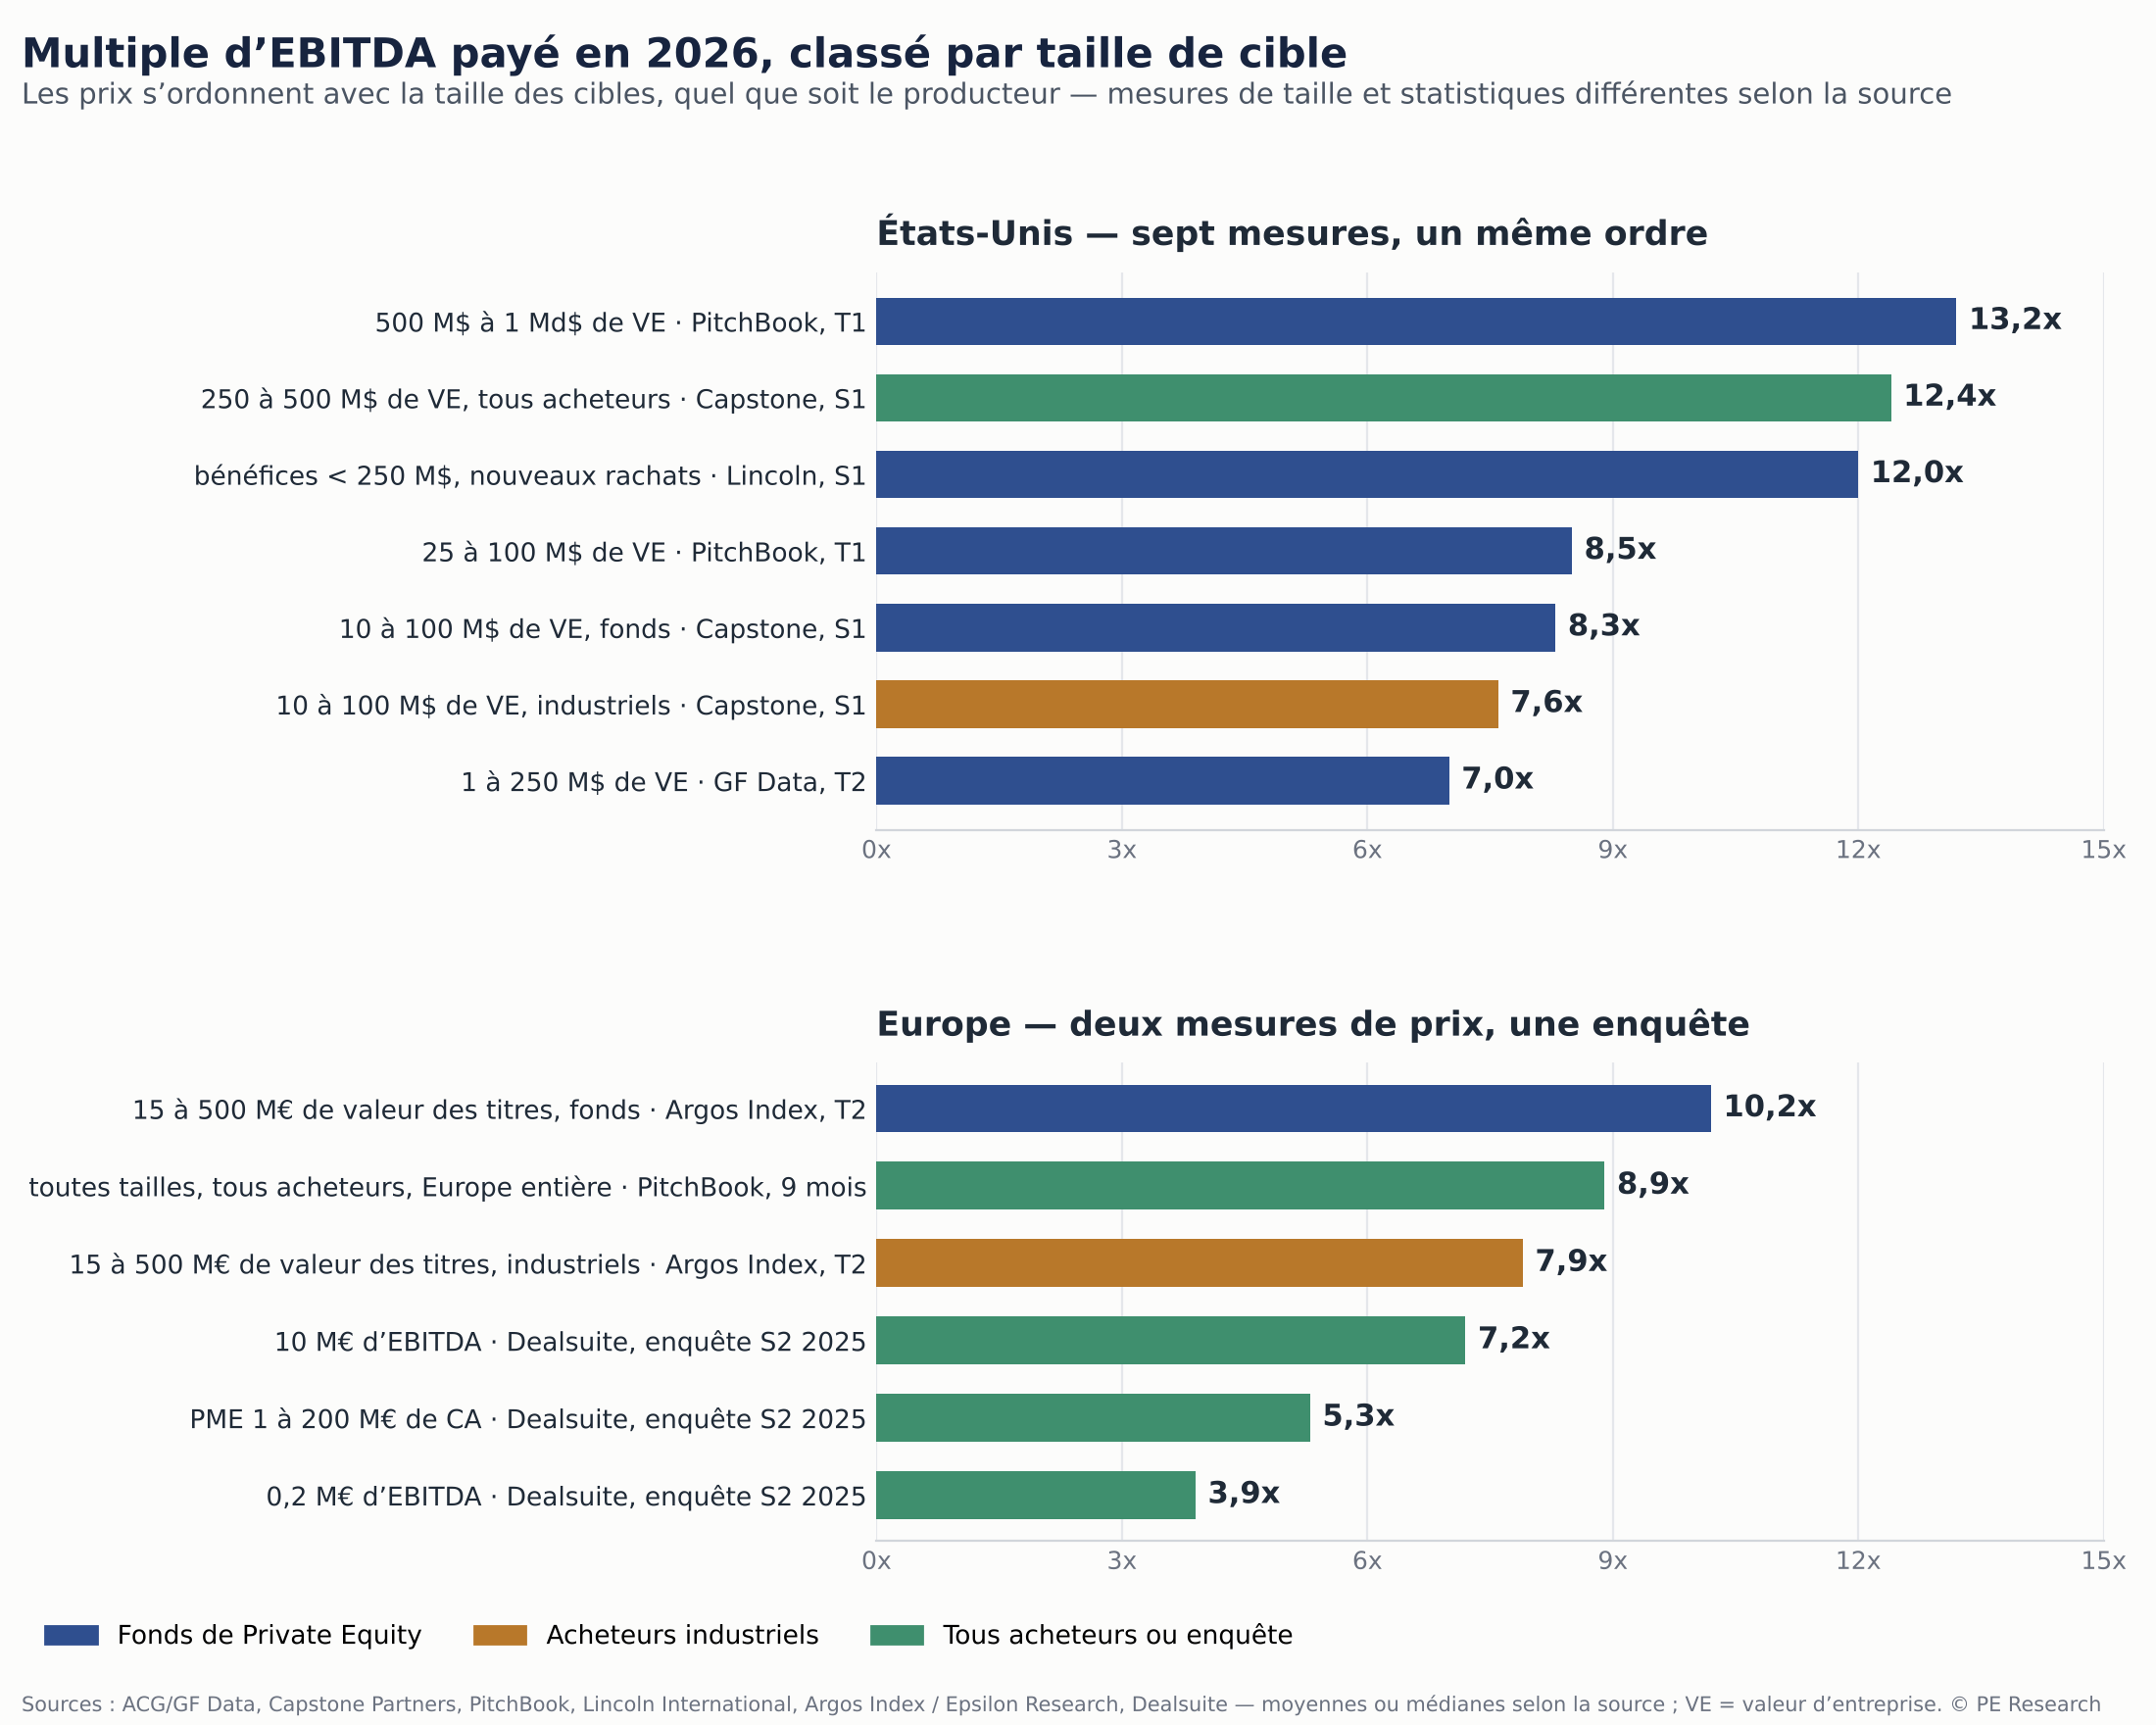
Classons les chiffres non par producteur mais par taille de cible. Les tranches ne sont pas homogènes : GF Data, Capstone et PitchBook bornent en valeur d’entreprise, Lincoln en bénéfices ; l’ordre reste lisible, les bornes ne sont pas comparables.
| Tranche de taille (mesure selon la source) | Multiple | Source |
|---|---|---|
| 1 à 250 M$, échantillon pesant vers le bas | 7,0x | GF Data, T2 2026 |
| 10 à 100 M$, industriels | 7,6x | Capstone, S1 2026 |
| 10 à 100 M$, fonds | 8,3x | Capstone, S1 2026 |
| 25 à 100 M$, fonds | 8,5x | PitchBook, T1 2026 |
| Jusqu’à 250 M$ de bénéfices, fonds | 12,0x | Lincoln, S1 2026 |
| 250 à 500 M$, tous acheteurs | 12,4x | Capstone, S1 2026 |
| 500 M$ à 1 Md$, fonds | 13,2x | PitchBook, T1 2026 |
De 7x à 13x, les chiffres s’ordonnent avec la taille des cibles, quel que soit le producteur. Ce classement ne prouve pas une relation unique, puisqu’il mélange moyennes et médianes, fonds et industriels, et des mesures de taille différentes ; il montre que les quatre réponses sont compatibles avec une même prime de taille, ce qui suffit à les réconcilier. Le multiple dépend de la taille avant de dépendre du marché.
L’échelle dit aussi autre chose. Les fonds américains sont descendus en gamme : la taille médiane de leurs opérations est tombée à 151,9 millions de dollars au premier semestre 2026, contre 179 millions en 2025, et PitchBook résume le mouvement d’une formule, « des multiples d’entrée plus bas, mais plus de travail ». Le 8,3x de Capstone traduit donc d’abord une baisse des prix, que PitchBook confirme à tranche constante, 8,5x contre 8,8x un an plus tôt sur les cibles de 25 à 100 millions ; la descente en gamme des fonds l’amplifie dans la moyenne. Pendant ce temps, le haut de l’échelle, c’est-à-dire les cibles de plus de 250 millions de dollars de valeur d’entreprise, se renchérit : 12,4x contre 11,2x un an plus tôt chez Capstone, 13,2x contre 12,1x chez PitchBook. La prime de taille s’élargit aux deux bouts.
II. Europe : deux mesures de prix, et deux compléments qui ne mesurent pas la même chose
Ce qui existe
| Source | Producteur | Ce qui est compté | Statistique | Valeur 2026 |
|---|---|---|---|---|
| Argos Index | Argos et Epsilon Research (Paris) | Prises de contrôle de sociétés de la zone euro, valeur des titres de 15 à 500 M€, fonds et industriels, hors finance, immobilier et high-tech ; environ un quart des transactions éligibles analysées transaction par transaction | Médiane sur six mois glissants | 8,8x ; fonds 10,2x, industriels 7,9x au T2 |
| PitchBook, European PE Breakdown | Fournisseur de données (Morningstar) | Ensemble des fusions-acquisitions en Europe, Royaume-Uni compris, toutes tailles, fonds et industriels | Médiane | 8,9x sur les neuf premiers mois de 2026, contre 9,8x en 2025 ; prime des fonds sur les industriels signalée, non chiffrée |
| Dealsuite M&A Monitor | Plateforme néerlandaise de mise en relation M&A | Enquête auprès de 848 cabinets de conseil, PME de 1 à 200 M€ de chiffre d’affaires, Europe par région | Moyenne déclarée par les conseils | 5,3x au S2 2025 ; de 3,9x pour 0,2 M€ d’EBITDA à 7,2x pour 10 M€ |
| European Lincoln Private Market Index | Lincoln International | Plus de 450 sociétés européennes détenues par des fonds, EBITDA médian d’environ 37 M€ ; sous-indices zone euro et Royaume-Uni | Variation de valeur des portefeuilles | +0,9 % au T2 en devise locale ; pas de multiple publié |
Le contraste avec les États-Unis saute aux yeux. L’Amérique dispose de quatre mesures de prix de transaction, dont une tirée des opérations d’entrée observées par Lincoln, de périmètres différents mais superposables. L’Europe en a deux, et elles ne se superposent pas. L’Argos Index découpe par acheteur et par segment, sur la zone euro et le mid-market. Lancé fin 2006 et publié chaque trimestre depuis, soit près de quatre-vingts éditions, il est devenu l’indice de référence du non-coté européen : repris à chaque parution par la presse spécialisée, de CFNEWS à Private Equity International, utilisé par les praticiens pour dater un cycle ou évaluer un portefeuille, et salué par des universitaires comme Reiner Braun, de l’université technique de Munich, pour la robustesse de sa méthode. PitchBook donne une médiane de l’ensemble du marché européen, Royaume-Uni compris, sans tranche de taille ni séparation publiée entre fonds et industriels : 8,9x sur les neuf premiers mois de 2026, contre 9,8x en 2025, un tour de perdu que PitchBook attribue aux deux hausses de taux de la BCE, en juin et en septembre, et qu’il qualifie de vent contraire pour ceux qui vendent des actifs achetés aux prix de 2021-2022 et de vent arrière pour ceux qui achètent aujourd’hui. Les deux autres instruments sont d’une autre nature : Dealsuite ne mesure pas des transactions mais ce que des conseils déclarent avoir observé, sur des entreprises bien plus petites, et Lincoln mesure la valeur de portefeuilles existants, sans publier de multiple pour l’Europe. La Multiples Heatmap de Clearwater, qui donnait des multiples sectoriels européens, n’a pas eu d’édition repérée en 2026.
Argos et PitchBook se contredisent d’ailleurs sur la direction : l’un monte, de 8,3x fin 2025 à 8,8x au deuxième trimestre, l’autre descend, de 9,8x à 8,9x. Les deux ont raison. Argos mesure le mid-market de la zone euro sur six mois glissants ; PitchBook mesure tout le marché européen, Royaume-Uni compris, sur neuf mois, et le troisième trimestre, postérieur à la première hausse de la BCE, pèse dans sa médiane et pas encore dans celle d’Argos.
Ce que ces instruments disent malgré tout
Mis bout à bout, ils donnent le bas et le milieu de l’échelle européenne. Dealsuite place les très petites entreprises, 200 000 euros d’EBITDA, à 3,9x, et les entreprises de 10 millions d’EBITDA à 7,2x. Argos prend le relais : 7,9x pour les industriels sur la tranche de 15 à 500 millions d’euros de valeur des titres, 10,2x pour les fonds, avec un rebond du trimestre tiré par le segment de 150 à 500 millions. Même pente qu’aux États-Unis, même conclusion : le prix suit la taille. Ici encore les tranches ne sont pas homogènes : Dealsuite classe par EBITDA ou par chiffre d’affaires, Argos par valeur des titres, PitchBook ne classe pas ; l’ordre reste lisible, les bornes ne sont pas comparables.
| Tranche de taille (mesure selon la source) | Multiple | Source |
|---|---|---|
| 0,2 M€ d’EBITDA | 3,9x | Dealsuite, enquête S2 2025 |
| PME de 1 à 200 M€ de chiffre d’affaires, moyenne | 5,3x | Dealsuite, enquête S2 2025 |
| 10 M€ d’EBITDA | 7,2x | Dealsuite, enquête S2 2025 |
| 15 à 500 M€ de valeur des titres, industriels | 7,9x | Argos, T2 2026 |
| Toutes tailles, tous acheteurs, Europe entière | 8,9x | PitchBook, neuf mois 2026 |
| 15 à 500 M€ de valeur des titres, fonds | 10,2x | Argos, T2 2026 |
Au-dessus de 500 millions d’euros, l’Europe n’a pas de mesure par tranche. La médiane de PitchBook englobe ces opérations sans les isoler : c’est le trou de l’échelle, là où se font les opérations dont on parle le plus.
III. Ce que la comparaison permet, et ce qu’elle interdit
Elle permet de comparer les industriels : 7,6x sur la tranche basse américaine, 7,9x en zone euro. À un tiers de tour près, les deux chiffres se rejoignent, ce qui suggère, sans le démontrer, que la discipline des acheteurs stratégiques est comparable des deux côtés de l’Atlantique ; les tranches, les secteurs et les statistiques diffèrent trop pour conclure à une égalité des prix. Cette discipline résiste en Europe à la hausse des marchés cotés, l’Euro Stoxx TMI Small ayant gagné 7,9 % sur le trimestre sans que les industriels européens ne relèvent leurs offres.
Elle permet de comparer la prime payée par les fonds : 0,7 tour aux États-Unis sur le segment où ils opèrent, 2,3 tours en Europe. Argos en donne une explication, que les Américains ne chiffrent pas : 58 % des opérations des fonds au premier semestre 2026 concernaient des secteurs à multiples élevés, logiciels, santé, technologies de l’information, services B2B, contre 35 % pour les industriels. Elle n’épuise pas l’écart : il faudrait neutraliser la taille et le secteur pour comparer vraiment les deux primes, ce qu’aucune des sources ne permet.
Ce qu’il faut retenir
Il n’existe pas de « multiple du marché », seulement des multiples par tranche de taille, par type d’acheteur et par statistique. Aux États-Unis, quatre instruments se contredisent en apparence et se réconcilient une fois classés par taille, de 7x à 13x. En Europe, deux instruments mesurent des prix de transaction, l’un par segment sur le mid-market de la zone euro, l’autre en bloc sur toute l’Europe, et aucun n’isole le haut du marché.
Pour un dirigeant qui envisage de céder, la leçon est simple : le multiple qu’on lui cite dépend de sa taille, de son secteur et de l’intérêt que peuvent ou non lui porter les industriels et les fonds.
Notions clés
Multiple d’EBITDA. Rapport entre la valeur d’entreprise d’une société, capitalisation plus dette nette, et son excédent brut d’exploitation. C’est l’unité de compte du prix des acquisitions non cotées, parce qu’elle ne dépend ni de la structure financière de la cible ni des règles comptables d’amortissement.
Moyenne et médiane. La moyenne additionne tous les multiples et divise par leur nombre ; elle est tirée vers le haut par quelques valeurs extrêmes. La médiane est la valeur qui partage l’échantillon en deux moitiés ; elle y est insensible.
Valeur d’entreprise et valeur des titres. La valeur d’entreprise inclut la dette nette ; la valeur des titres l’exclut. Capstone, GF Data et PitchBook bornent leurs échantillons en valeur d’entreprise ; Argos en valeur des titres. Pour une même société, la seconde est inférieure à la première du montant de sa dette nette.
Multiple de transaction, enquête de conseils, indice de portefeuille. Le premier mesure le prix effectivement payé lors d’une acquisition, à partir de documents. La deuxième, comme le Dealsuite M&A Monitor, agrège ce que des intermédiaires déclarent avoir observé. Le troisième, comme le Lincoln Private Market Index, mesure l’évolution de la valeur estimée de sociétés déjà détenues par des fonds. Seul le premier est un prix.
Middle market, mid-market. Les deux termes désignent les entreprises de taille intermédiaire, mais chaque producteur fixe ses bornes : 1 à 500 M$ chez GF Data, moins de 500 M$ chez Capstone, 15 à 500 M€ chez Argos, 1 à 200 M€ de chiffre d’affaires chez Dealsuite, bénéfices inférieurs à 250 M$ chez Lincoln. La médiane européenne de PitchBook, elle, n’a pas de borne : elle couvre tout le marché.
Périodes couvertes
GF Data : deuxième trimestre 2026, publié par l’ACG le 27 août 2026. Capstone Partners : premier semestre et deuxième trimestre 2026, publié en octobre 2026. PitchBook : multiples du premier trimestre 2026 et taille médiane du premier semestre 2026, article du 14 septembre 2026. Lincoln Private Market Index : deuxième trimestre 2026 pour l’indice, premier semestre 2026 pour le multiple des nouveaux buyouts, publié le 12 août 2026 ; indice européen publié le 9 septembre 2026. Argos Index : deuxième trimestre 2026 en médiane sur six mois glissants, publié le 3 septembre 2026. PitchBook, European PE Breakdown : neuf premiers mois de 2026, données au 30 septembre 2026. Dealsuite M&A Monitor : second semestre 2025, édition de mars 2026.
Sources
ACG, GF Data Reports Show Steady Middle-Market Deal Flow Amid More Selective Financing Conditions in Q2, 27 août 2026 : lien.
Capstone Partners, Capital Markets Update, Middle Market M&A, Q2 2026, octobre 2026, d’après Capital IQ et PitchBook.
PitchBook, a Morningstar company, Middle-market PE firms move down market in search of value, Madeline Shi, 14 septembre 2026 : lien.
Lincoln International, The Lincoln Private Market Index: Earnings Growth Drove a Q2 Rebound, 12 août 2026 : lien ; Q2 2026 European Lincoln Private Market Index, 9 septembre 2026 : lien.
Argos et Epsilon Research, Argos Index mid-market, 2e trimestre 2026, 3 septembre 2026 : communiqué et rapport.
PitchBook, a Morningstar company, Q3 2026 European PE Breakdown, Nicolas Moura, données au 30 septembre 2026, rapport réservé aux abonnés : lien.
Dealsuite, European M&A Monitor, March 2026 : lien.
 La revue de presse Private Equity, chaque lundi