Les États-Unis dominent le Private Equity mondial, comme ils dominent l’économie et la finance. Mais de combien ? Selon les sources, le marché américain pèse 1,6 fois ou 4 à 5 fois le marché européen. Ce premier volet mesure l’écart, en montre les ressorts — les très grandes opérations, l’intervention publique, les business angels — et explique pourquoi les chiffres divergent.
Introduction — La puissance économique et financière américaine
Depuis la crise financière de 2008, les trajectoires économiques des États-Unis et de l’Europe se sont progressivement éloignées. Alors que les deux ensembles disposaient encore d’un poids économique relativement comparable au début de cette période, les États-Unis ont renforcé leur avance, tant dans la production de richesses que dans la valorisation de leurs entreprises et la profondeur de leurs marchés financiers.
En 2025, le produit intérieur brut américain atteignait environ 30 770 milliards de dollars, contre 21 232 milliards pour l’Union européenne1. L’économie américaine est ainsi devenue près de 45 % plus importante que celle des Vingt-Sept, en valeur nominale exprimée en dollars. Le contraste est d’autant plus remarquable que l’Union européenne compte environ 450 millions d’habitants, contre 342 millions aux États-Unis. Le PIB par habitant avoisine ainsi 90 000 dollars outre-Atlantique, contre 47 000 dollars dans l’Union européenne1.
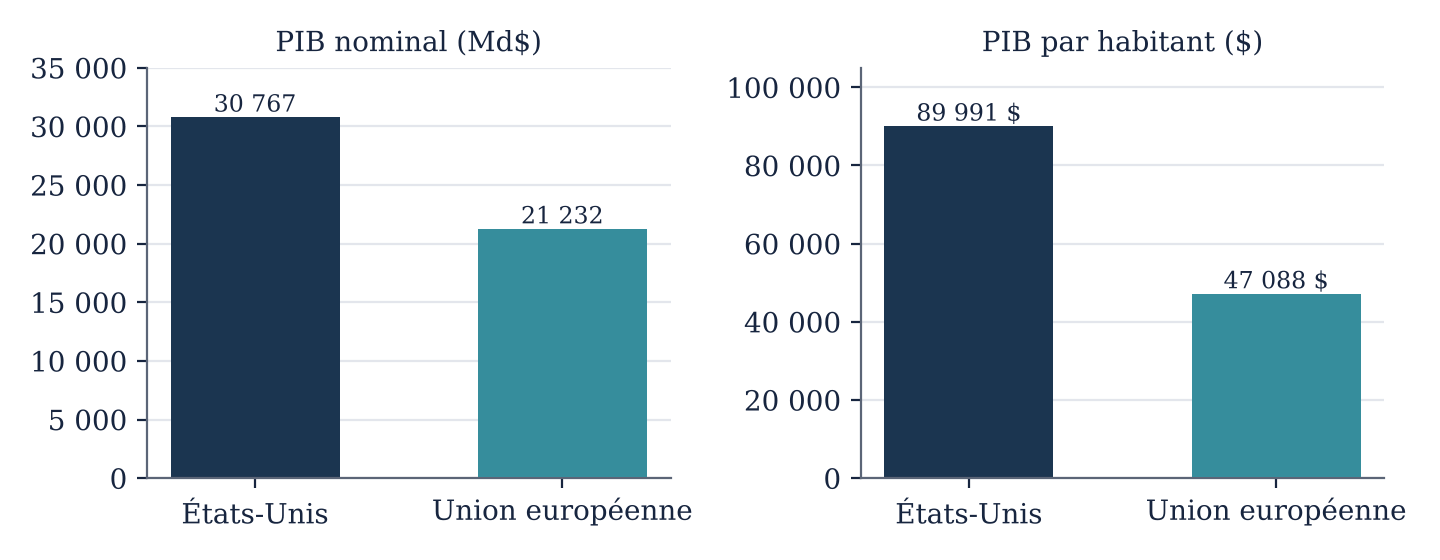
Source : FMI, World Economic Outlook, avril 2026. Valeurs nominales en dollars courants.
Ces écarts doivent être interprétés avec prudence. Les taux de change, les parités de pouvoir d’achat, les différences démographiques et le nombre d’heures travaillées influencent les comparaisons. Ils traduisent néanmoins une divergence économique considérable, alimentée par les différences de productivité, d’investissement et de spécialisation sectorielle.
La croissance récente confirme cette tendance. En 2025, le PIB réel américain a progressé d’environ 2,2 %, contre 1,5 % dans l’Union européenne2. Les États-Unis bénéficient d’un marché intérieur intégré, d’une plus grande mobilité du capital et du travail et d’un environnement financier particulièrement favorable au développement des entreprises.
Cette domination apparaît avec davantage d’éclat encore sur les marchés boursiers.
Du 31 décembre 2015 au 31 décembre 2025, le S&P 500 a progressé de 235 %, soit 12,8 % par an, contre 62 % pour le STOXX Europe 600, soit 4,9 % par an. Exprimée en dollars, la hausse de l’indice européen atteint 75 %, l’euro étant passé de 1,0887 à 1,1750 dollar sur la période. Le Nasdaq 100 a progressé de 450 %, soit 18,6 % par an, porté par les grandes entreprises technologiques. Ces chiffres portent sur les indices de prix, hors dividendes ; dividendes réinvestis, la progression du S&P 500 atteint 298 %.3
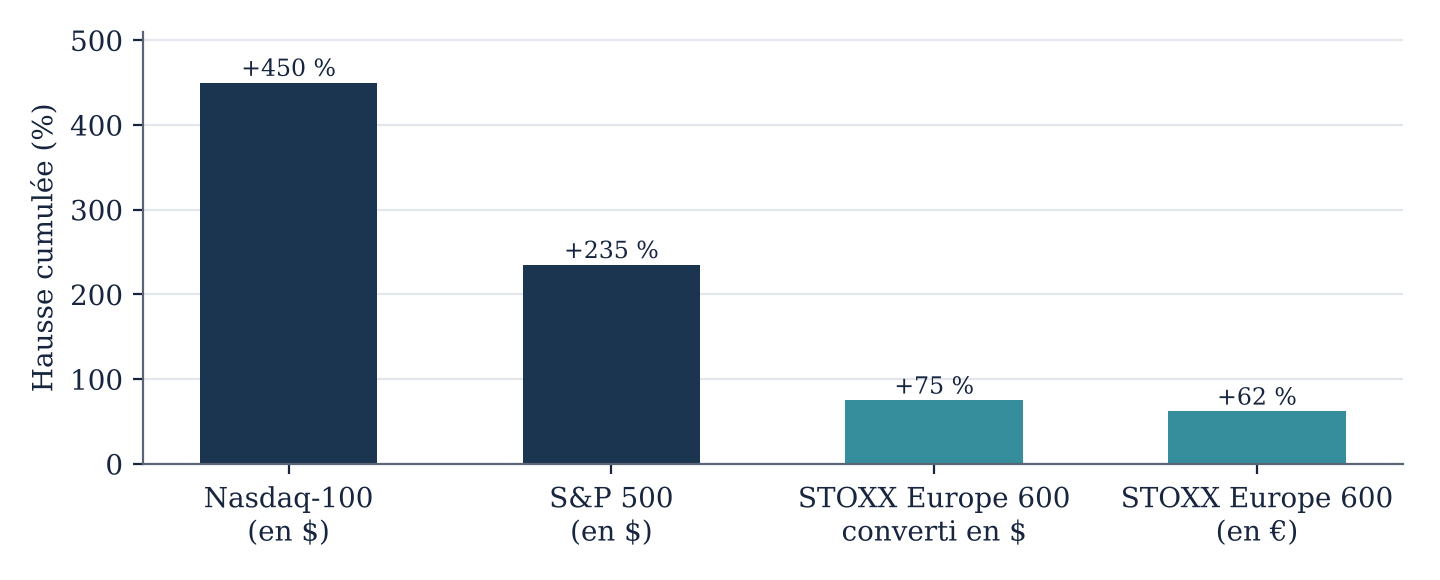
Source : Indices de prix, hors dividendes, calculés à partir des clôtures de fin d’année ; conversion du STOXX Europe 600 aux taux de référence de la BCE (1,0887 et 1,1750 dollar pour un euro). Dividendes réinvestis, le S&P 500 progresse de 298 %.
La différence ne tient pas seulement à la performance individuelle des entreprises. Elle reflète également une différence profonde de composition sectorielle. Les États-Unis concentrent une grande partie des leaders mondiaux du logiciel, des semi-conducteurs, des plateformes numériques, du cloud et désormais de l’intelligence artificielle. L’Europe conserve de puissants groupes industriels, pharmaceutiques, financiers et de consommation, mais dispose de beaucoup moins d’entreprises technologiques de très grande capitalisation.
Les chiffres de capitalisation boursière illustrent cette concentration. À fin 2025, selon la SIFMA, les marchés actions américains représentaient environ 68 900 milliards de dollars, soit 43,7 % de la capitalisation mondiale, estimée à 157 800 milliards4.
Cette puissance financière dépasse largement la seule Bourse.
Les États-Unis disposent du marché obligataire le plus profond, d’un marché des prêts syndiqués particulièrement développé, d’une industrie du crédit privé capable de financer des acquisitions de plusieurs milliards et d’une base d’investisseurs institutionnels exceptionnelle. Les grands fonds de pension publics et privés, les fondations universitaires, les compagnies d’assurance et les gestionnaires d’actifs constituent un ensemble de capitaux dont la capacité d’allocation n’a pas d’équivalent en Europe continentale.
Cette profondeur financière crée un cercle cumulatif. Les entreprises américaines peuvent accéder à des financements plus importants, se développer plus rapidement, réaliser des acquisitions de plus grande taille et bénéficier de marchés de sortie plus liquides. Les investisseurs disposent en retour d’un univers plus vaste et d’instruments de financement plus diversifiés.
Le Private Equity s’inscrit naturellement dans cet écosystème.
Les États-Unis ont vu naître et se développer la plupart des grandes firmes mondiales de capital-investissement. Blackstone, KKR, Apollo, Carlyle ou TPG ont construit des plateformes internationales dont les activités dépassent désormais largement le seul rachat d’entreprises.
L’Europe a également développé de grandes maisons internationales, parmi lesquelles CVC, EQT, Ardian, Permira, Cinven ou PAI Partners. Mais leur taille, leur environnement financier et leur accès aux capitaux demeurent généralement différents de ceux des grands groupes américains.
La domination américaine du Private Equity ne constitue donc pas une anomalie. Elle reflète celle de son économie et de son système financier.
Reste à en mesurer précisément l’ampleur.
Car les statistiques du capital-investissement présentent une particularité rarement soulignée : selon les sources, le périmètre des opérations et les méthodes de calcul, un même marché peut afficher des dimensions très différentes.
C’est à cet exercice que nous nous proposons de procéder, à partir des données disponibles pour 2025 et les neuf premiers mois de 2026.
I. Deux marchés de taille très différente, mais difficiles à comparer
Le Private Equity américain domine largement son homologue européen. La difficulté réside moins dans ce constat que dans la mesure exacte de l’écart.
Selon PitchBook, la valeur des transactions de Private Equity réalisées aux États-Unis a atteint 1 155,5 milliards de dollars en 2025, pour 9 019 opérations. En Europe, le même fournisseur recense 645,3 milliards d’euros pour 9 001 opérations5.
Convertis au taux de change moyen de 2025, ces chiffres donnent un rapport de 1,6 entre les deux marchés6.
Cette comparaison présente l’avantage d’utiliser une méthodologie homogène : les deux statistiques mesurent des valeurs d’entreprise estimées, dette comprise, incluent les acquisitions complémentaires réalisées par les sociétés en portefeuille et excluent le VC américain et le capital-risque européen.
Le nombre d’opérations recensées est pratiquement identique des deux côtés de l’Atlantique, alors que leur valeur globale diffère sensiblement.
L’écart tient donc davantage à la taille des transactions qu’à leur nombre.
Une comparaison plus complète consiste à réintégrer le VC américain et le capital-risque européen dans les statistiques des deux continents.
En 2025, PitchBook recense 339,4 milliards de dollars investis en VC aux États-Unis et 66,2 milliards d’euros en capital-risque en Europe7.
Le Private Equity, VC compris, atteint ainsi 1 494,9 milliards de dollars aux États-Unis, soit environ 1 323 milliards d’euros, contre 711,5 milliards d’euros en Europe, capital-risque compris.
Le marché américain représente alors 1,86 fois le marché européen6.
Ce rapport reste très inférieur aux écarts de quatre ou cinq parfois avancés à partir de sources statistiques différentes.
La distinction entre les segments est néanmoins importante. Hors VC et capital-risque, le rapport est de 1,58 ; entre le VC américain et le capital-risque européen, il atteint 4,546.
L’écart transatlantique est donc beaucoup plus marqué dans le financement des jeunes entreprises que dans les acquisitions de sociétés établies.
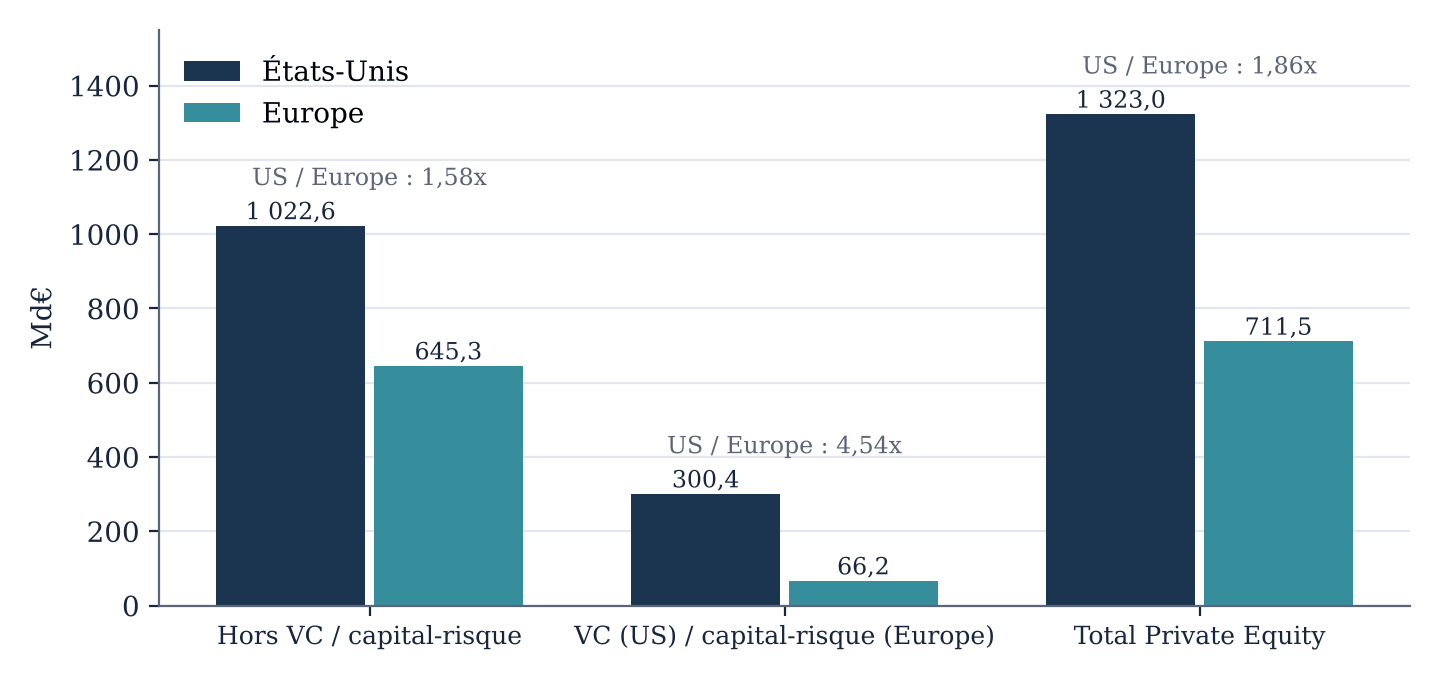
Source : PitchBook, 2025 Annual US PE Breakdown et 2025 Annual European PE Breakdown ; PitchBook-NVCA Venture Monitor Q4 2025 et rapport européen de capital-risque 2025 ; conversion au taux moyen 2025 de 1,130 USD/EUR. Indicateur composite : valeurs d’entreprise pour le buyout et le growth, tours de financement pour le VC et le capital-risque.
Cette addition doit cependant être interprétée comme un indicateur composite d’activité : les statistiques de buyout mesurent principalement des valeurs d’entreprise, dette comprise, tandis que celles du VC et du capital-risque correspondent aux capitaux apportés lors des tours de financement.
Ces montants ne recoupent pas ceux que PE Research a publiés pour le capital-risque européen, par exemple 13 milliards d’euros en 2023 dans l’analyse n° 2. La différence tient au périmètre : Invest Europe mesure les seuls fonds propres apportés par les fonds de capital-risque (20 milliards d’euros en 2025), PitchBook la valeur totale des tours de financement, tous investisseurs confondus — fonds, industriels, business angels, investisseurs publics.8
Une autre comparaison, pourtant très répandue, oppose les 1 155,5 milliards de dollars américains aux 260,9 milliards d’euros publiés par Invest Europe pour 2025. Elle suggère un marché américain quatre à cinq fois supérieur.
Mais les deux chiffres ne mesurent pas la même chose.
PitchBook estime la valeur totale des entreprises acquises, en incluant l’endettement et les opérations dont le prix n’est pas rendu public. Invest Europe recense le capital alloué aux transactions déclarées par les acteurs participant à son dispositif statistique. Son périmètre inclut également le capital-risque.
Une fois celui-ci retiré, le montant européen publié par Invest Europe tombe à 225,6 milliards d’euros, contre 645,3 milliards chez PitchBook9.
L’écart entre les deux sources est considérable. Il provient notamment de la couverture des opérations, de la prise en compte des acquisitions complémentaires et des méthodes d’estimation.
La comparaison révèle ainsi deux réalités : la domination américaine est incontestable, mais son ampleur dépend fortement de l’indicateur utilisé.
II. Les grandes opérations : une domination américaine particulièrement nette
La différence entre les deux marchés apparaît avec davantage de netteté lorsqu’on examine les plus grandes transactions de l’histoire.
Les États-Unis dominent très largement les acquisitions géantes. Cette caractéristique s’explique par la taille des entreprises disponibles, la profondeur du financement bancaire et obligataire et la capacité des fonds à constituer des consortiums mobilisant plusieurs dizaines de milliards de dollars.
Le classement historique des grandes opérations de buyout illustre cette concentration.
Les acquisitions de TXU Energy, HCA Healthcare, RJR Nabisco, First Data ou Hilton Hotels ont marqué différentes étapes du développement de l’industrie américaine. Plus récemment, l’opération annoncée sur Electronic Arts, valorisée à 55 milliards de dollars, témoigne de la capacité persistante du marché américain à organiser des transactions d’une taille exceptionnelle10.
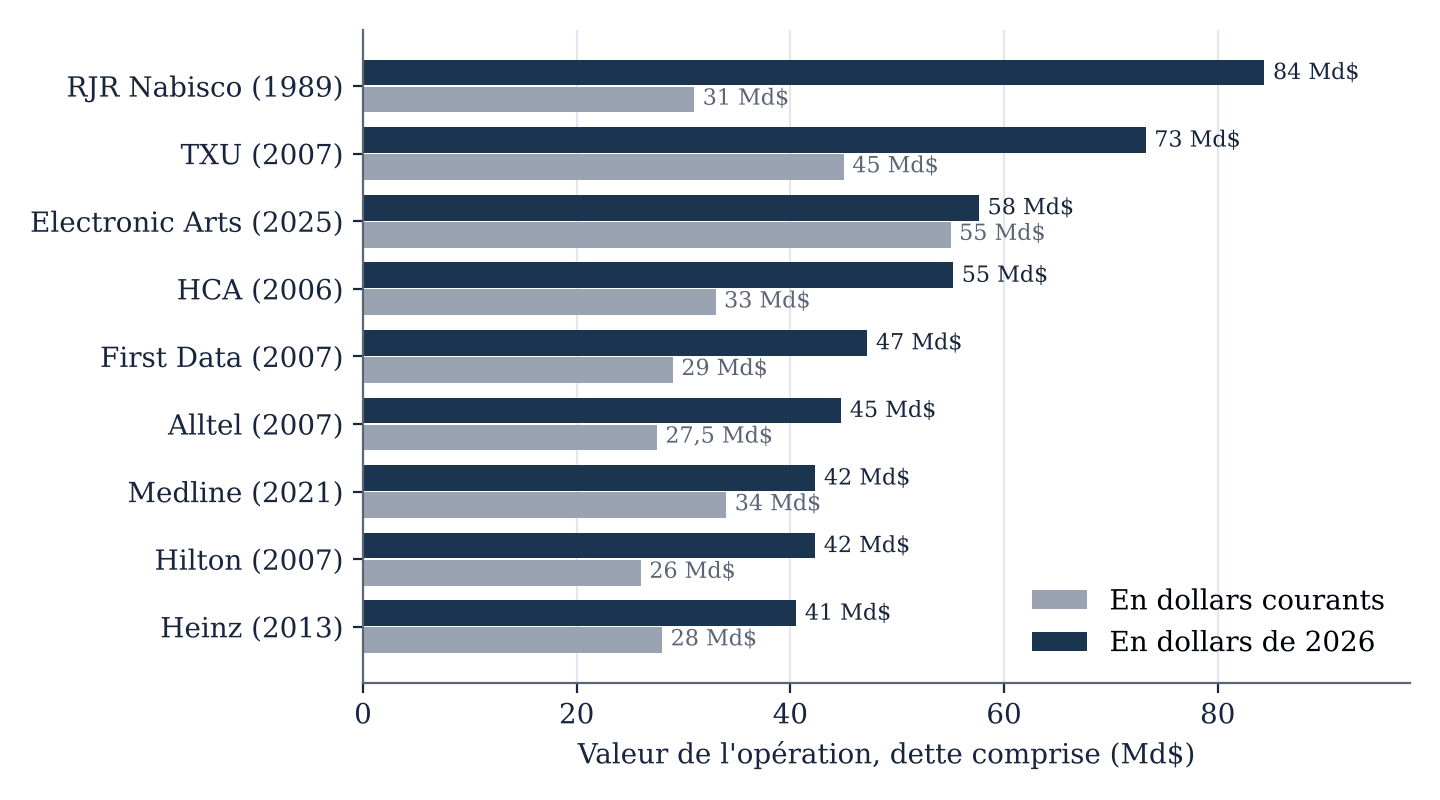
Source : Montants annoncés, dette comprise, d’après la compilation Dealroom « Largest Leveraged Buyouts in History » (2026) ; Electronic Arts : PitchBook, 2025 Annual US PE Breakdown (55 Md$ ; Bain retient 56,6 Md$). Conversion en dollars de 2026 : indice des prix à la consommation CPI-U du Bureau of Labor Statistics, moyenne de l’année de l’opération rapportée à octobre 2026 (337,511), soit un coefficient de 2,72 pour 1989, 1,67 pour 2006, 1,63 pour 2007, 1,45 pour 2013, 1,25 pour 2021 et 1,05 pour 2025. RJR Nabisco : accord conclu fin 1988, opération finalisée en 1989 (CNBC la date de 1988). Les montants varient selon les sources : CNBC, sur données Dealogic, retient des valeurs plus basses (TXU 32,1 Md$, HCA 21,2 Md$) et classe Alliance Boots (KKR, 2007, 19,6 Md$) comme la plus grande opération européenne.
Le phénomène est plus spectaculaire encore dans le VC.
Les grandes levées de financement d’OpenAI, Anthropic ou xAI ont atteint des montants qui auraient été difficilement imaginables pour de jeunes entreprises quelques années auparavant. La prise de participation de Meta dans Scale AI (14,3 milliards de dollars en juin 2025), souvent citée parmi elles, relève d’une autre logique : un investissement stratégique d’un industriel dans un fournisseur, et non un tour de financement.11
Ces opérations reflètent la concentration des capitaux américains sur les secteurs technologiques, particulièrement l’intelligence artificielle.
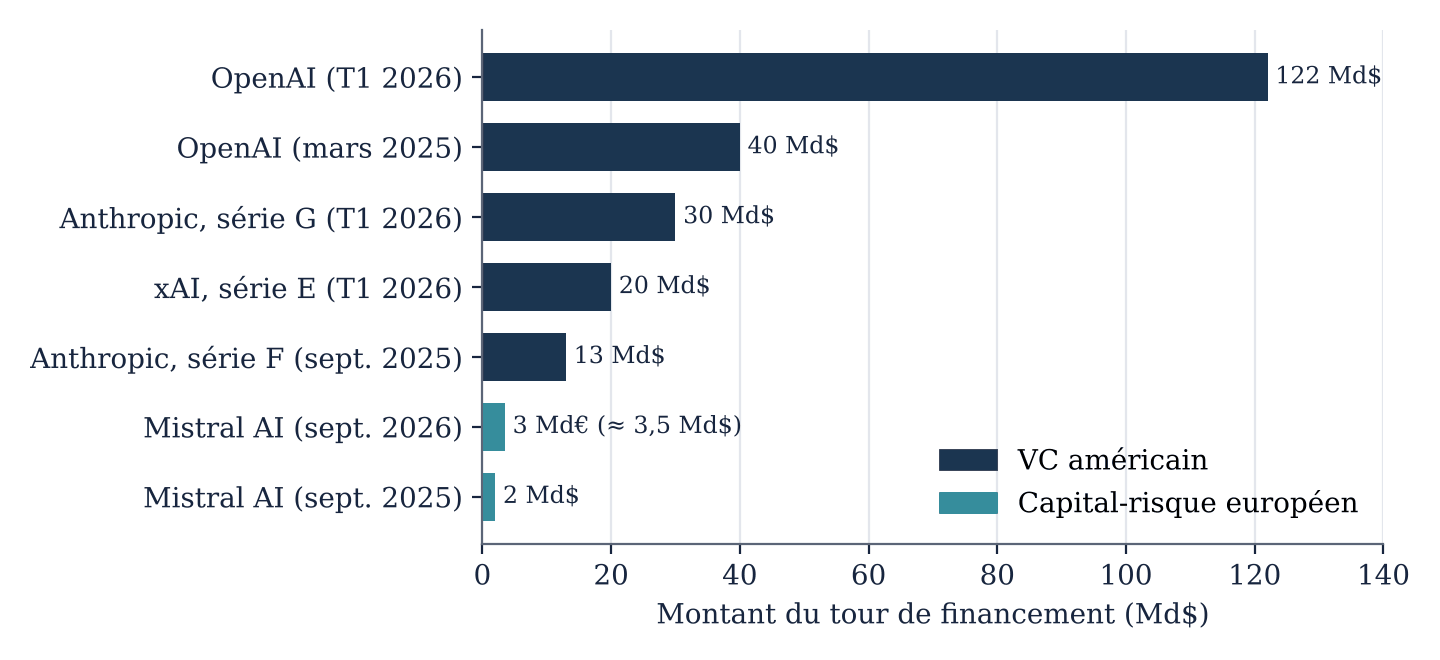
Source : Crunchbase News, « Largest funding rounds 2025 » et « Foundational AI startup funding, Q1 2026 » ; Mistral AI septembre 2026 : PitchBook, Q3 2026 European Venture Report, p. 4 (3 Md€, converti au taux de 1,163). Le tour d’OpenAI du T1 2026 a été annoncé à 110 Md$ puis porté à 122 Md$ le 31 mars. Sont retenus les seuls tours de financement : la prise de participation stratégique de Meta dans Scale AI (14,3 Md$, juin 2025), opération d’une autre nature, est exclue du classement.
La domination américaine est donc particulièrement forte au sommet de la distribution des transactions.
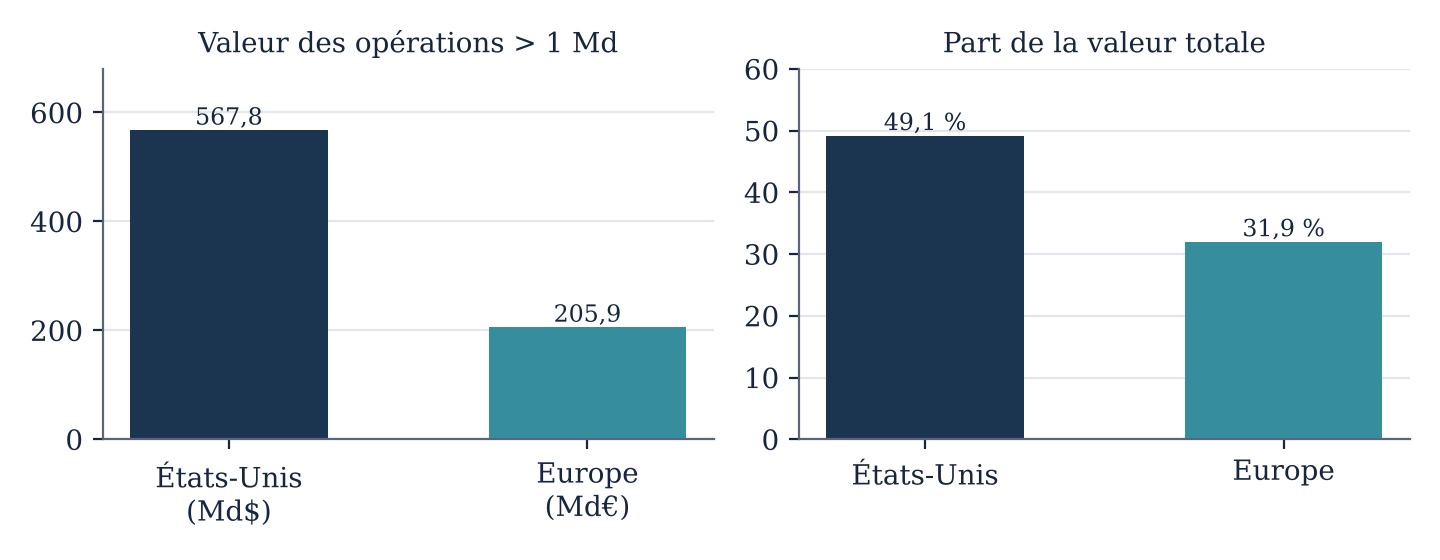
Source : PitchBook, 2025 Annual US PE Breakdown (150 opérations, 567,8 Md$) et 2025 Annual European PE Breakdown (31,9 % de la valeur ; montant calculé : 31,9 % × 645,3 Md€). Seuils de 1 Md$ et de 1 Md€ ; devises différentes.
L’Europe conserve une industrie importante dans les entreprises de taille moyenne et les stratégies de consolidation, mais les acquisitions de plusieurs dizaines de milliards de dollars restent beaucoup plus fréquentes aux États-Unis.
III. L’État fédéral en coulisses : la SBA et ses SBIC
La domination américaine ne doit pas tout au marché. Elle doit aussi à des dispositifs publics, dont le plus ancien, peu connu en Europe, est presque aussi ancien que le capital-risque lui-même.
La Small Business Administration (SBA) est l’agence fédérale chargée des petites entreprises. En 1958, le Small Business Investment Act lui a confié un programme original : agréer des Small Business Investment Companies (SBIC). Ce sont des fonds privés, gérés par des équipes privées, qui investissent dans des petites entreprises américaines. Leur particularité tient à leur financement : pour chaque dollar levé auprès d’investisseurs privés, un SBIC peut emprunter jusqu’à deux dollars sous forme d’obligations garanties par l’État fédéral, dans la limite de 175 millions de dollars par fonds et de 350 millions par famille de fonds ; les capitaux privés doivent atteindre au moins 5 millions de dollars12. Dans ce programme, l’État n’investit pas lui-même dans les fonds : il garantit les emprunts des SBIC, ce qui leur permet de s’endetter à des conditions bien plus favorables que celles qu’ils obtiendraient seuls sur le marché. Les gérants, qu’il a agréés, choisissent leurs investissements et en portent le risque.
Le dispositif a pris une ampleur considérable. Au 30 juin 2025, 336 SBIC disposaient d’une licence active ; ensemble, ils avaient investi ou engagé plus de 44 milliards de dollars dans des petites entreprises, dont environ 25 milliards provenant de la SBA12. Pour l’exercice 2025, la SBA fait état d’un record de 53 milliards de dollars de capitaux privés et de levier public réunis, contre 46 milliards l’année précédente, de 48 nouvelles licences et de 86 pré-agréments13. Selon l’inspection générale de la SBA, le programme fonctionne sans subvention du contribuable depuis plus de vingt ans, avec un taux de défaut quasi nul sur les cinq dernières années12.
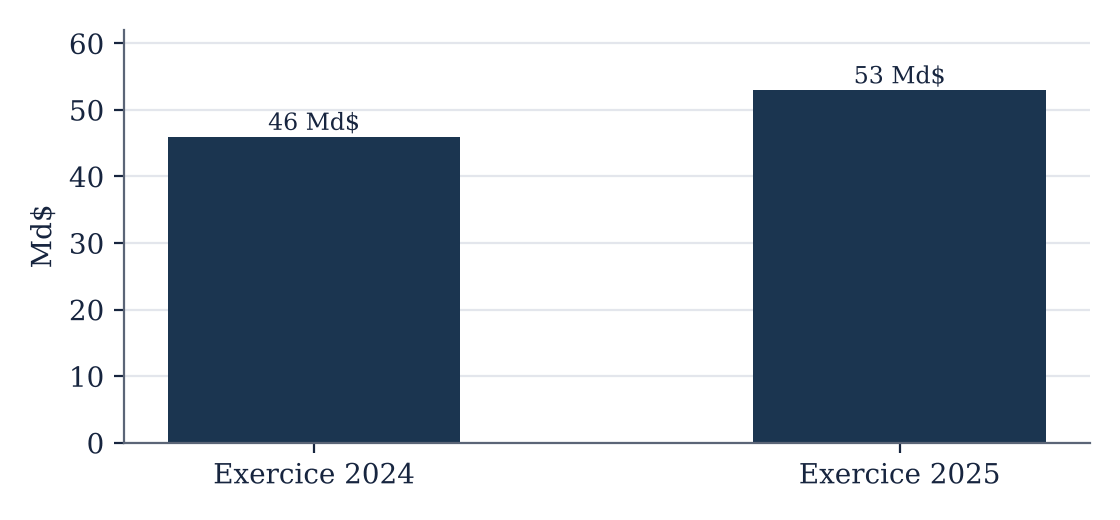
Source : SBA, communiqué du 19 novembre 2025 (exercices budgétaires fédéraux, clos au 30 septembre).
Son poids historique dépasse ces chiffres. Les SBIC ont été, pendant les années 1960, l’un des premiers canaux du capital-risque américain, et la SBA cite Apple, Intel, FedEx et Costco parmi les entreprises qu’ils ont financées à leurs débuts14. Aujourd’hui, le programme alimente surtout le bas du marché : des fonds de taille modeste, au regard des plafonds, qui financent des entreprises que les grands fonds ne regardent pas.
Le SBIC n’est toutefois qu’un instrument parmi d’autres, et l’intervention publique américaine ne se limite pas au prêt. L’État fédéral finance directement la recherche des petites entreprises, par des subventions et des contrats sans prise de participation : les programmes SBIR et STTR, alimentés par une part obligatoire de 3,2 % et de 0,45 % des budgets de recherche externes des grandes agences fédérales, ont distribué un peu plus de 5 milliards de dollars en 202215. Il finance des programmes de capital-risque par l’intermédiaire des États : le programme SSBCI, doté de près de 10 milliards de dollars en 2021, leur permet de financer aussi bien des fonds en capital que des garanties de prêt16. Il prend à l’occasion des participations directes : en août 2025, il est devenu actionnaire d’Intel à hauteur d’environ 9,9 %, pour 8,9 milliards de dollars, par conversion de subventions déjà accordées17. Le Pentagone, par son Office of Strategic Capital, prête à des entreprises et à des fonds d’investissement spécialisés dans les technologies critiques18. Enfin, les premiers souscripteurs des fonds américains sont souvent eux-mêmes publics : les fonds de pension des États et des collectivités locales, auxquels PE Research a consacré son analyse n° 11.
L’Europe, de son côté, ne se contente pas de souscrire au capital des fonds : Bpifrance prête et garantit, et le Fonds européen d’investissement gère des garanties pour le compte de l’Union. Mais dans le financement des fonds de capital-risque, l’intervention publique y prend principalement la forme de souscriptions en fonds propres — Fonds européen d’investissement, Bpifrance, KfW Capital — et elle pèse lourd : en 2025, les agences gouvernementales ont apporté 39 % des 17 milliards d’euros levés par les fonds européens de capital-risque, soit environ 6,6 milliards d’euros, une part en hausse19. L’opposition entre un État américain qui prête et un État européen qui investit vaut donc pour un outil, le financement des gérants de fonds ; elle ne résume pas l’ensemble des interventions publiques de part et d’autre de l’Atlantique.
IV. Avant le VC : les business angels
La comparaison des marchés de Private Equity laisse de côté le premier maillon du financement des jeunes entreprises : les business angels, ces particuliers qui investissent leur propre argent dans des sociétés naissantes. PE Research leur a consacré son analyse n° 13 ; les données disponibles depuis permettent d’en actualiser les ordres de grandeur.
Aux États-Unis, le Center for Venture Research de l’université du New Hampshire estime à 17,9 milliards de dollars les investissements des business angels en 2024, en recul de 3,1 % sur un an, dans 55 346 entreprises, par 445 535 investisseurs actifs, en hausse de 5,5 %20. Le marché a reculé depuis 2022 : 18,6 milliards en 2023, en baisse de 16,4 % sur 202220.
En Europe, l’association européenne des business angels (EBAN) ne recense que le marché « visible », celui des réseaux organisés : 1,22 milliard d’euros investis en 2024 dans 39 pays, en recul de 2,8 %, au travers de 4 582 tours de financement, par environ 47 600 business angels membres de réseaux ; le Royaume-Uni (291 millions), l’Allemagne (162 millions) et la France (131 millions) dominent21. EBAN ne publie plus d’estimation du marché total, invisible compris.
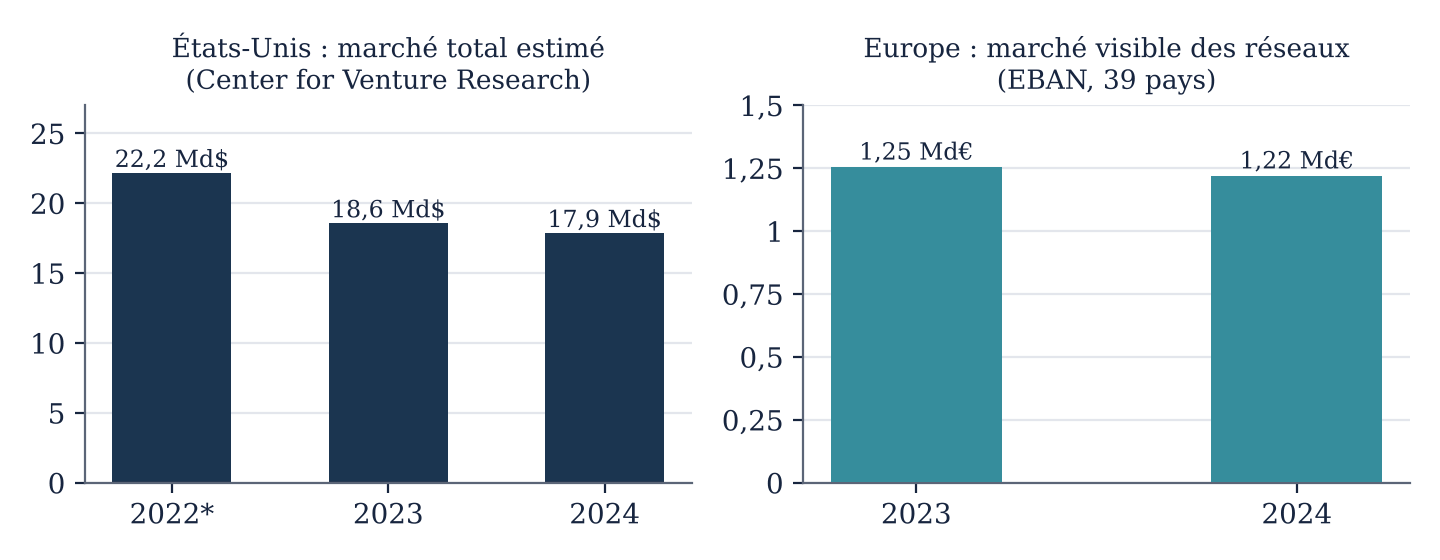
Source : University of New Hampshire, Center for Venture Research, rapports 2023 et 2024 (* 2022 : montant calculé à partir de la baisse de 16,4 % publiée pour 2023) ; EBAN, Statistics Compendium 2024. Les deux mesures ne sont pas comparables : marché total estimé aux États-Unis, recensement des seuls réseaux en Europe.
Ces deux chiffres ne peuvent pas être rapprochés pour en tirer un ratio : l’américain est une estimation du marché entier, l’européen un recensement partiel. Ils confirment néanmoins ce que l’analyse n° 13 attribuait à la fiscalité — exonération des plus-values des Qualified Small Business Stock aux États-Unis, SEIS et EIS au Royaume-Uni, réduction d’impôt IR-PME en France — et à la culture du réinvestissement des fondateurs, et qu’elle résumait ainsi : systémiques aux États-Unis, marginaux en Europe.
En résumé
La domination américaine du Private Equity est réelle, mais son ampleur dépend du thermomètre : 1,6 fois le marché européen hors VC et capital-risque, 1,86 fois en les incluant, 4,5 fois entre le VC américain et le capital-risque européen. Elle est la plus nette au sommet de la distribution des opérations. Elle s’appuie sur des interventions publiques qui vont bien au-delà du seul programme SBIC, et sur un tissu de business angels sans équivalent en Europe.
Reste à savoir ce que cette puissance garantit : des capitaux réellement investis, des prix payés, des rendements et une liquidité à la mesure de sa taille. C’est l’objet du second volet de cette analyse, « Ce que la domination ne garantit pas ».
Sources
- FMI, World Economic Outlook, avril 2026 : PIB nominal et PIB par habitant 2025.
- US Bureau of Economic Analysis, GDP, 4th Quarter and Year 2025 (Advance Estimate) ; Eurostat, croissance 2025 publiée le 6 mars 2026 (Eunews).
- Calcul PE Research à partir des clôtures du 31 décembre 2015 et du 31 décembre 2025 (S&P 500 : 2 043,94 et 6 845,50 ; Nasdaq-100 : 4 593,27 et 25 249,85 ; STOXX Europe 600 : 365,81 et 592,19) et des rendements annuels dividendes réinvestis du S&P 500 ; taux de référence de la BCE (1,0887 et 1,1750).
- SIFMA, 2026 Capital Markets Fact Book.
- PitchBook, 2025 Annual US PE Breakdown (13 janvier 2026) et 2025 Annual European PE Breakdown (16 janvier 2026).
- Calcul PE Research au taux de change moyen 2025 de 1,130 dollar pour un euro.
- PitchBook-NVCA, Venture Monitor Q4 2025 ; PitchBook, 2025 Annual European Venture Report, p. 4.
- PE Research, analyse n° 2 ; Invest Europe, Investing in Europe: Private Equity Activity 2025 (7 mai 2026).
- Invest Europe, Transaction Value: Private Capital Analysis 2016-2025 (9 juillet 2026) ; voir PE Research, analyse n° 28.
- PitchBook, 2025 Annual US PE Breakdown ; Bain & Company, Global Private Equity Report 2026.
- Crunchbase News, Largest funding rounds of 2025.
- SBA Office of Inspector General, rapport n° 26-08, 17 mars 2026 ; American Action Forum, The SBIC Program: A Primer, 9 mars 2021.
- SBA, SBA’s SBIC Program Delivers Record Capital in FY25, 19 novembre 2025.
- SBA, SBIC Program Overview (archive du 5 mars 2013).
- Congressional Research Service, Small Business Research Programs, 15 décembre 2025.
- US Treasury, State Small Business Credit Initiative.
- Communiqué d’Intel du 22 août 2025, rapporté par Engadget.
- Congressional Research Service, Office of Strategic Capital: Overview and Considerations, 8 septembre 2026.
- Invest Europe, Investing in Europe: Private Equity Activity 2025 (7 mai 2026), synthèse des levées ; montant en euros calculé par PE Research.
- University of New Hampshire, Center for Venture Research, The Angel Market in 2024 et The Angel Market in 2023.
- EBAN, Statistics Compendium 2024.
 PE Research par e-mail