Les États-Unis sont le pays du chiffre et du palmarès. On y classe tout, les entreprises depuis le Fortune 500, les fortunes depuis le Forbes 400, les universités, et jusqu’aux joueurs de baseball, dont chaque geste est mesuré depuis un siècle et demi. Dans une industrie où les performances font les fortunes, le capital-risque ne pouvait échapper à la règle : depuis vingt-cinq ans, Forbes désigne chaque année les cent meilleurs investisseurs du monde. Mais ces palmarès ont parfois des méthodes obscures. Deux études récentes de Stanford et d’Ohio State mesurent ce que celui-ci vaut et ce qu’il produit : on ne parvient à reconstituer la liste qu’aux deux tiers à partir des données publiques, mais y figurer ouvre ensuite l’accès aux meilleures start-ups.
« Nous étudions le capital humain dans le capital-risque à l’aide d’un nouvel ensemble de données couvrant plus de 100 000 professionnels affiliés à des sociétés de capital-risque américaines. La réussite des investissements est extrêmement concentrée : moins de 40 % des investisseurs en capital-risque ayant réalisé des investissements se voient attribuer un investissement réussi, et 90 % des bénéfices d’investissement sont générés par 5 % d’entre eux. Les différences en matière de formation, d’expérience professionnelle antérieure et de caractéristiques démographiques permettent de prédire la progression de carrière et les résultats des investissements, ce qui corrobore l’existence de compétences spécifiques et durables chez les investisseurs. Une variation quasi expérimentale résultant de l’inclusion marginale sur la Midas List de Forbes montre que l’accès au statut de “superstar” facilite l’accès à des start-ups à forte valorisation, venant compléter d’autres éléments du capital humain et contribuant à la concentration. »
Résumé de l’étude NBER de Blake Jackson (Ohio State University) et Ilya A. Strebulaev (Stanford GSB), juillet 2026, traduit par PE Research.
Le capital-risque, segment du Private Equity consacré aux jeunes entreprises, pèse lourd dans l’économie américaine : les entreprises qu’il a financées représentent 41 % de la capitalisation boursière totale des États-Unis et 62 % des dépenses de recherche et développement des sociétés cotées américaines (Gornall et Strebulaev, 2021), et sept des dix plus grandes entreprises par capitalisation boursière en décembre 2025 ont été principalement financées par des fonds de capital-risque au début de leur existence. C’est aussi un métier d’individus. Les travaux académiques l’ont établi : l’identité de l’associé qui siège au conseil d’une start-up explique mieux son avenir que la société de gestion qu’il représente. Il n’est donc pas surprenant qu’un palmarès individuel ait pris, dans cette industrie, une place qu’aucun classement de gérants n’occupe ailleurs. Ce palmarès, c’est la Midas List, dont plusieurs figures historiques peuplent notre Hall of Fame du capital-risque (analyse n° 15). Blake Jackson (Ohio State University) et Ilya Strebulaev (Stanford Graduate School of Business) lui consacrent une partie de deux travaux publiés en 2026 : un document de travail du National Bureau of Economic Research sur le capital humain des investisseurs, « Human Capital in Venture Capital » (juillet 2026), et un papier préliminaire, « Ranking Venture Investors » (juin 2026), qui propose un classement concurrent. Ni l’un ni l’autre n’a encore été relu par les pairs ; le second se présente lui-même comme une version soumise à discussion. Les chiffres qui suivent se lisent avec cette réserve.
Un classement établi sur déclarations
La Midas List est publiée par le magazine américain Forbes depuis 2001, chaque année sauf 2010. Le nom renvoie bien entendu au roi de la mythologie qui changeait en or ce qu’il touchait. Depuis une quinzaine d’années, le calcul est confié à TrueBridge Capital Partners, un gérant de fonds de fonds. La méthode, telle que Forbes la décrit, retient pour chaque investisseur les sociétés de son portefeuille qui, au cours des cinq dernières années, sont entrées en Bourse ou ont été cédées pour au moins 200 M$, ou dont la valorisation privée a au moins doublé depuis son investissement pour atteindre 400 M$. Les sorties réalisées pèsent plus que les plus-values latentes, sans que la pondération soit publiée, les auteurs estimant qu’un facteur deux reproduit le mieux la liste, et les investisseurs les plus impliqués, par un siège au conseil ou la conduite du tour, reçoivent davantage de points. Les données proviennent de sources publiques et des « soumissions de centaines d’associés de dizaines de sociétés » chaque année, via un formulaire qui comporte un champ libre pour décrire, de manière qualitative, le rôle de l’associé dans le succès de l’entreprise. La date d’arrêté des données n’est pas précisée : la foire aux questions demande des données au 31 décembre « si possible », la fenêtre de soumission ferme fin janvier, et la liste 2023 est parue le 4 mai. Le mode de calcul exact n’a jamais été rendu public. Les auteurs indiquent que leurs demandes d’information auprès de Forbes et de TrueBridge sont restées sans suite.
Entre 2001 et 2025, la liste a compté 2 175 inscriptions pour 559 personnes, dont 399 investisseurs américains en capital-risque ou growth equity ; les autres sont basés hors des États-Unis (84 personnes) ou relèvent d’autres métiers (76), banquiers, business angels, avocats ou dirigeants, admis dans les premières années d’une définition moins stricte. Rapportés à l’ensemble des investisseurs américains rattachés à au moins un deal, ces lauréats représentent 2,4 % des personnes et 5,5 % des investissements. Un quart des investisseurs comptant au moins six succès à leur actif y ont figuré au moins une fois. Ce classement est très américain, et aucun Français de France n’y figure : d’après les données de classement publiées par Forbes, les deux seuls Français recensés depuis 2013 exercent à Londres et à New York, et n’y sont entrés qu’en 2021 et 2022.
Ces lauréats se détachent d’une profession dont la même base de données dresse le portrait. Sur les quelque 37 000 professionnels de l’investissement recensés dans les sociétés de capital-risque américaines, 69,7 % sont blancs et 23 % sont des femmes (sur ce dernier point, voir notre analyse n° 15.2). Un sur six (16,4 %) a fait ses études de premier cycle dans une université de l’Ivy League, près d’un tiers détient un MBA et un sur dix un doctorat ou un diplôme équivalent. Un quart environ a travaillé dans une start-up, et 7,5 % ont dirigé ou fondé une start-up qui a réussi. Au fil des années, la profession a compté proportionnellement plus de femmes, moins de diplômés en sciences et ingénierie et davantage de diplômés en gestion, tandis que la part de ceux qui ont une expérience de start-up est restée à peu près stable.
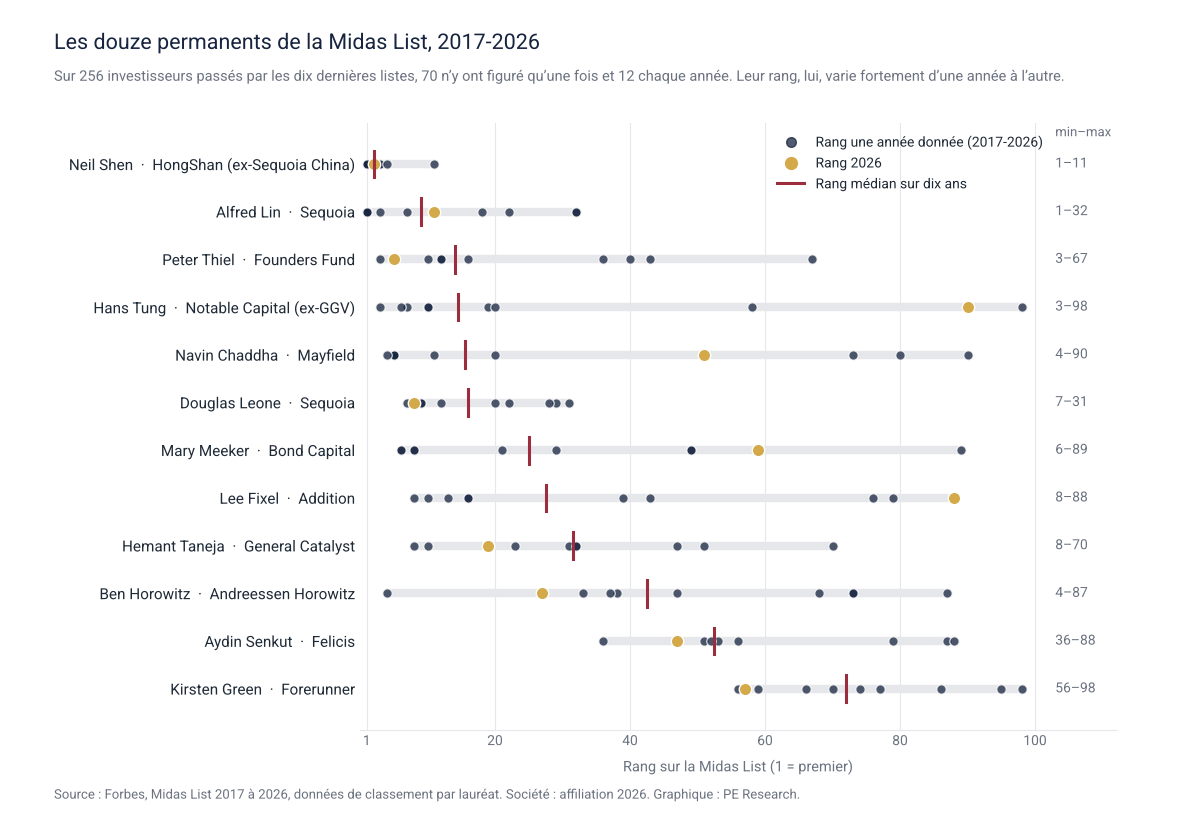
La liste se renouvelle beaucoup. Sur les dix dernières éditions, 256 investisseurs y sont apparus au moins une fois : 70 une seule fois, et 12 seulement chaque année. Ces douze permanents ne sont pas pour autant classés de façon stable : à l’exception du premier d’entre eux, qui n’est jamais descendu sous le onzième rang, tous ont connu des écarts de 25 à 95 places d’une année à l’autre, et trois d’entre eux ont été classés à la fois dans les dix premiers et au-delà du quatre-vingt-cinquième rang.
Une liste qu’on ne reconstitue qu’aux deux tiers
Les deux papiers tentent de reproduire la liste à partir des données disponibles. Les auteurs disposent pour cela de la plus grande base jamais constituée sur le capital-risque américain, reconstituée à partir des archives web des sociétés de gestion, de PitchBook, de VentureSource et des documents d’introduction en Bourse. Leur échantillon final compte un peu plus de 103 000 personnes distinctes affiliées à des sociétés de capital-risque dont le siège est aux États-Unis, dont une grande partie n’apparaît que dans les pages web archivées ; à titre de comparaison, PitchBook en recense environ 36 000 et VentureSource environ 15 000. Leur réplication attribue à chaque entreprise un point par dollar de valorisation, partagé entre ses investisseurs avec une prime à l’antériorité, au siège au conseil et à la conduite du tour, en ne retenant que les sociétés sorties à plus de 200 M$ ou valorisées plus de 400 M$, et en comptant un dollar de sortie réalisée pour deux dollars de valorisation privée, le coefficient qui ajuste le mieux. Les auteurs ont aussi fait varier systématiquement les pondérations pour retenir celles qui collent le mieux à la liste réelle, année après année.
Le résultat est partiel. Sur l’ensemble des années, environ 60 % des investisseurs américains effectivement listés figurent dans les cent premiers de la réplication. La reconstitution fonctionne bien en haut de tableau : les cinq premiers prédits figurent sur la vraie liste 71 % du temps, et un investisseur classé entre le premier et le dixième rang par Forbes a 75 % de chances d’être dans les cent premiers de la réplication. Elle se dégrade en bas : les investisseurs classés de 51 à 100 par la réplication n’apparaissent sur la liste réelle que 33 % du temps, et ceux que Forbes classe de 91 à 100 ne sont retrouvés dans le top 100 reconstitué que dans 31 % des cas. Pour l’année 2023, examinée en détail, 51 des 76 Américains de la liste réelle figurent dans le top 100 de la meilleure réplication, soit 67 %, mais, pour ces 51 noms communs, la corrélation entre leur rang chez Forbes et leur rang dans la réplication n’est que de 0,15, sur une échelle où 1 signifierait des classements identiques et 0 aucun lien. Inversement, 49 investisseurs du top 100 reconstitué sont absents de la liste 2023, dont 15 des 30 premiers. Les auteurs relèvent que plusieurs d’entre eux comptent plus d’introductions en Bourse à leur actif, sur la fenêtre de cinq ans, que la quasi-totalité des investisseurs retenus, et qu’il faudrait leur prêter un rôle « invraisemblablement faible » dans ces sorties pour justifier leur absence. Plusieurs figurent d’ailleurs sur la liste d’autres années.
Trois explications sont écartées une à une : la différence de méthode, puisque la réplication épouse celle de Forbes ; l’écart de date d’arrêté, de quelques semaines à quatre mois au plus ; la différence de données, les cas les plus flagrants reposant sur des introductions en Bourse largement documentées dans les bases commerciales. Restent trois conjectures, que les auteurs présentent comme telles : un poids prépondérant donné aux seuls investisseurs qui soumettent leurs données, source de biais de sélection ; des ajustements manuels non déclarés, qui seraient alors « plus que sporadiques » ; ou une composante de méthode, qualitative ou quantitative, que les producteurs de la liste choisissent de ne pas publier.
Une autre méthode, une autre liste
Le papier de juin 2026 va plus loin en proposant un classement alternatif, fondé sur six facteurs que les auteurs jugent économiquement plus pertinents. La valorisation d’abord, en appliquant aux sociétés encore privées une décote de 32,4 % sur la dernière valorisation post-money, puisque les actions de préférence émises lors des tours de table valent plus que les actions ordinaires et que la valorisation affichée surestime la capitalisation implicite de près de 50 % en moyenne pour les licornes. La dilution ensuite, chaque tour ultérieur réduisant la participation des investisseurs antérieurs. Le profit net en valeur absolue, c’est-à-dire la valeur de la participation moins le coût de l’investissement, plutôt que la valeur brute ou le multiple. L’exemple des auteurs : deux investisseurs détiennent chacun 10 % d’une société valorisée 200 Md$, soit une participation de 20 Md$ dans les deux cas ; mais le premier l’a payée 10 M$ et le second 10 Md$. Le profit net du premier approche 20 Md$, celui du second n’est que de 10 Md$ : à participation égale, la méthode récompense celui qui a investi tôt et peu. Un bonus de 50 % pour un siège au conseil et de 50 % pour la conduite du tour, au titre de la contribution de l’investisseur. Une décroissance du capital humain, avec une demi-vie de trois ans comptée depuis la date de l’investissement et non depuis la sortie : un investissement vieux de six ans ne pèse plus qu’un quart de son poids initial, parce que le réseau, le jugement et les compétences qui l’ont produit datent d’alors (sur le poids du temps dans la performance, voir notre analyse n° 18). Et un partage des points entre l’individu et sa société, 75 % pour l’un et 25 % pour l’autre, conformément à la part de la performance que la littérature attribue respectivement aux associés et aux maisons.
Cette méthode, plus explicite que celle de Forbes, n’est pas pour autant exempte d’arbitraire. Pourquoi attribuer au capital humain une demi-vie de trois ans ? Qu’un investissement réalisé six ans auparavant ne compte plus que pour un quart de sa valeur initiale revient à supposer que le jugement qui l’a inspiré s’est déprécié de 75 %. Dans un métier où les entreprises mettent souvent dix ans ou davantage à parvenir à maturité, ce choix favorise mécaniquement les succès récents et pénalise les investisseurs patients. Les bonus de 50 % accordés pour un siège au conseil et pour la conduite d’un tour de financement posent une difficulté comparable. Ces responsabilités témoignent certes d’une implication, mais rien ne démontre qu’elles augmentent chacune de moitié la contribution économique de l’investisseur. Un associé peut siéger au conseil sans jouer un rôle décisif, tandis qu’un autre peut exercer une influence déterminante sans mandat formel. La transparence d’une formule ne garantit pas la pertinence de ses coefficients. Pour apprécier la solidité du classement alternatif, il faudrait savoir dans quelle mesure ses résultats résistent à une modification de ces hypothèses.
Il faut toutefois distinguer deux mesures que le vocabulaire de la performance tend à confondre. Le profit net attribué à un investissement, et par extension à l’individu qui l’a réalisé, n’est pas le rendement net du fonds qui l’a financé. Celui-ci se mesure notamment par le taux de rendement interne (TRI) et le multiple du capital investi (TVPI), calculés après frais de gestion et carried interest lorsqu’ils sont présentés nets. Un investisseur peut avoir participé à plusieurs opérations spectaculaires sans que les souscripteurs de son fonds aient obtenu des rendements exceptionnels. Le classement mesure donc la création de valeur absolue associée à des individus, non la performance financière effectivement délivrée aux investisseurs des fonds. La distinction n’est pas secondaire : c’est pourtant cette dernière qui constitue, pour les souscripteurs, le véritable résultat de la gestion.
Appliquée à l’année 2023, sur 232 000 tours de table dans 53 000 sociétés, par près de 13 000 investisseurs américains, cette méthode produit une liste qui recoupe peu celle de Forbes. Quarante et un des cent premiers figurent sur la Midas List 2023. Parmi ceux que les deux listes placent dans le top 100, la corrélation des rangs est de 0,30, sur la même échelle de 0 à 1. Trois des dix premiers du nouveau classement, cinq des vingt premiers et vingt-sept des cinquante premiers sont absents de la liste Forbes. À l’inverse, 35 Américains de la Midas List 2023 ne figurent pas dans le top 100 alternatif. Les auteurs soulignent que leur méthode diffère délibérément de celle de Forbes, mais que cette différence ne peut expliquer l’écart, puisque leur réplication fidèle de la méthode Forbes produit elle aussi une liste éloignée de l’original. Ils notent au passage la concentration de l’industrie que leur méthode met en évidence : les cent premiers investisseurs totalisent en moyenne 1 000 points, cinquante fois la moyenne, et pour environ 75 % des sociétés financées, le coût des investissements excède la valeur des participations des investisseurs.
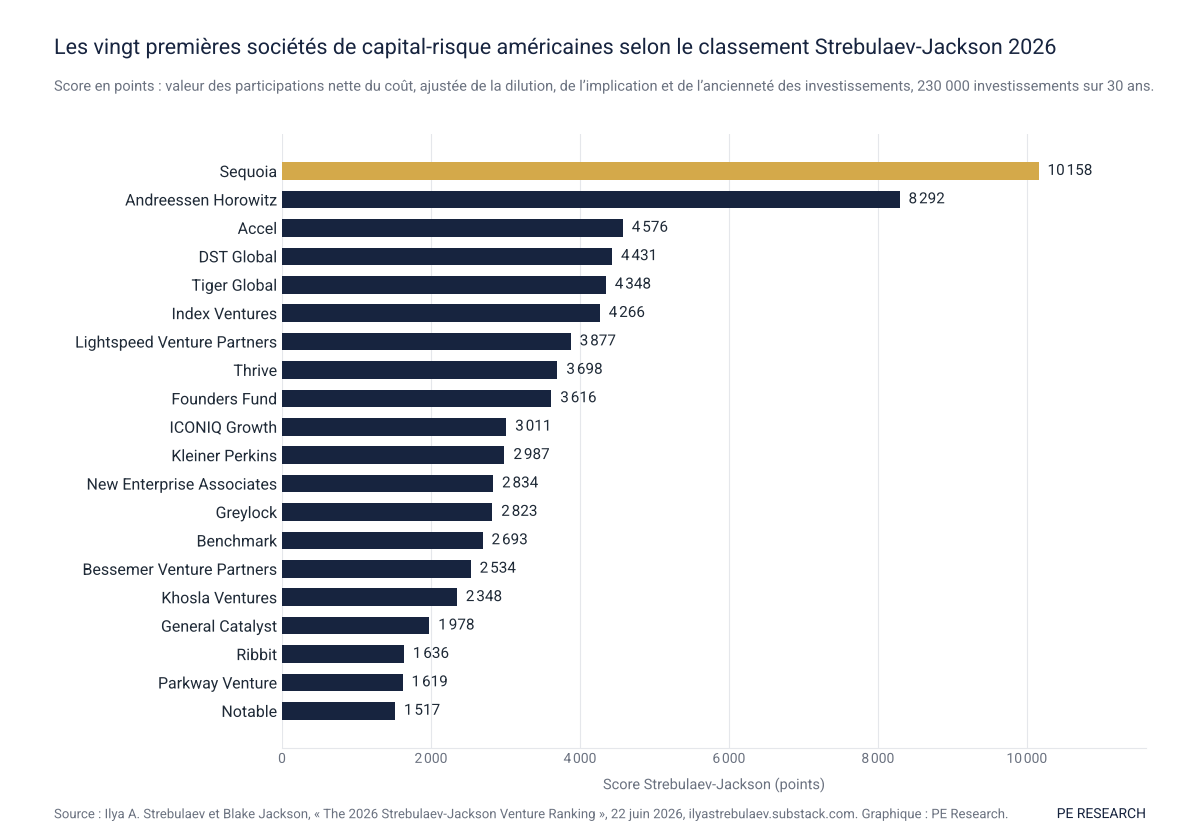
Le premier classement issu de cette méthode, celui des sociétés de capital-risque américaines, a été publié le 22 juin 2026. Il place Sequoia largement en tête, avec 10 158 points, devant Andreessen Horowitz (8 292) et un peloton de quatre maisons entre 4 200 et 4 600 points ; la centième société du classement compte 245 points. Le classement des individus, que ce graphique ne couvre pas, reste à paraître.
Ce que la liste fait à ceux qui y entrent
Le document de travail du NBER pose une question différente : non pas ce que la liste vaut, mais ce qu’elle produit. L’idée est de comparer les investisseurs qui y entrent de justesse à ceux qui la ratent de peu, dont les trajectoires devraient être semblables si la liste n’avait aucun effet propre. La réplication décrite plus haut permet d’identifier, pour chaque millésime, les « surprises », ceux qui figurent sur la liste sans que la méthode reconstituée le prévoie et ceux qui en sont absents alors qu’elle les y plaçait, ainsi que les « marginaux », les cinq ou dix derniers classés face aux cinq ou dix premiers exclus. Le fait que Forbes procède à des inclusions et exclusions pour des raisons non déclarées renforce, notent les auteurs, la validité de cette comparaison.
Le résultat prend le contre-pied de ce que la recherche a établi pour les dirigeants d’entreprise. Dans une étude de référence, « Superstar CEOs » (Quarterly Journal of Economics, 2009), Ulrike Malmendier et Geoffrey Tate ont suivi 264 PDG américains distingués entre 1975 et 2002 par un prix de la presse économique (Business Week, Forbes, Time, Chief Executive, entre autres) et les ont comparés à des dirigeants au profil identique qui auraient dû le recevoir sans l’obtenir. Dans les trois ans qui suivent, les actions des entreprises des lauréats font 15 à 26 % de moins que celles des dirigeants comparables, leur rentabilité opérationnelle recule de quatre points, tandis que leur rémunération bondit d’environ 44 % l’année du prix, qu’ils écrivent davantage de livres, siègent dans plus de conseils extérieurs et lissent davantage leurs résultats comptables, le tout surtout dans les entreprises à gouvernance faible. La consécration médiatique, concluent les auteurs, coûte aux actionnaires.
Pour les fonds de Private Equity, la recherche ne trouve ni cette malédiction ni une persistance sans faille, mais une persistance qui s’érode. Harris, Jenkinson, Kaplan et Stucke, dans « Has Persistence Persisted in Private Equity? » (2 222 fonds américains, millésimes 1984-2014), montrent qu’un gérant dont le fonds précédent a fini dans le premier quartile place le suivant dans le premier quartile dans 44,7 % des cas en capital-risque et 34,8 % en buyout, contre 25 % si le hasard décidait (sur ce que les deux segments ont de différent, voir notre analyse n° 30) ; en capital-risque, les successeurs des fonds du premier quartile rapportent 2,06 fois le marché, ceux des fonds du dernier quartile 0,67 fois. Mais ce calcul utilise la performance finale du fonds précédent, que le souscripteur ne connaît pas quand on lui demande de réengager : si l’on ne retient que l’information disponible à la levée, la probabilité de rester dans le premier quartile tombe à 32,9 % en capital-risque et à 23,9 % en buyout pour les millésimes postérieurs à 2000, c’est-à-dire au niveau du hasard. En buyout, la persistance « a disparu » depuis 2000 ; en capital-risque, elle subsiste mais l’écart entre successeurs des meilleurs et des moins bons fonds s’est réduit de 2,50 contre 0,91 avant 2000 à 1,20 contre 0,91 après. Korteweg et Sørensen, dans « Skill and Luck in Private Equity Performance » (Journal of Financial Economics, 2017), expliquent pourquoi : le talent existe, et il vaut 7 à 8 points de rendement annuel entre les gérants du premier et du dernier quartile, mais il est noyé dans le bruit, qui représente près de 87 % de la variance des rendements en capital-risque. Un fonds du premier quartile ne signale donc qu’imparfaitement un gérant du premier quartile : après cinq fonds, la probabilité que le gérant soit réellement dans le quart supérieur n’est que de 37 % en capital-risque et 47 % en buyout, et il faudrait vingt-cinq fonds pour en être à peu près sûr en capital-risque, alors que 95 % des sociétés de capital-risque n’en ont pas géré plus de cinq. Enfin, Kaplan et Schoar (Journal of Finance, 2005) avaient montré que les gérants qui ont réussi lèvent ensuite des fonds plus gros, mais moins que proportionnellement à leur avance, et que les fonds levés en haut de cycle, quand les capitaux affluent vers l’industrie, font ensuite moins bien : c’est l’afflux d’argent, plus que la taille d’un fonds donné, qui dilue le succès.
Trois objets, trois résultats : chez les PDG, le statut dégrade la performance ; chez les fonds, le succès se dilue sans se retourner ; chez les investisseurs individuels de la Midas List, le statut l’améliore. Chez ces derniers, l’inclusion marginale augmente de 4 à 8 points de pourcentage la probabilité d’investir, dans les années suivantes, dans une entreprise qui réussira, ce qui représente une hausse d’environ 10 % par rapport à la moyenne de l’échantillon, soit 0,13 investissement réussi supplémentaire. Elle s’accompagne d’environ 6 M$ investis en plus par an, soit 40 % de la moyenne, et de 56 M$ de profits nets supplémentaires sur les nouveaux investissements. Ces profits sont des profits économiques estimés par les auteurs à partir des valorisations et de la dilution, non des distributions nettes aux souscripteurs. Dans la fenêtre la plus étroite, entre les cinq derniers classés et les cinq premiers exclus, entrer sur la liste augmente de 14,3 points la probabilité d’investir dans une entreprise qui atteindra ensuite 5 Md$ de valorisation et de 11,6 points celle de participer à un tour précédant une introduction en Bourse. Les effets sont à peu près deux fois plus forts pour ces marginaux que pour les surprises du haut de tableau : la liste compte davantage pour ceux qui en ont le plus besoin.
Il faut néanmoins se garder de transformer cette relation statistique en loi générale. La comparaison entre investisseurs admis de justesse et investisseurs exclus de peu relève d’une méthode quasi expérimentale, non d’une expérience dans laquelle les places auraient été distribuées au hasard. Elle repose sur l’hypothèse que ces deux populations sont suffisamment comparables pour que la différence de leurs trajectoires puisse être attribuée au classement. Or les critères exacts de sélection demeurent inconnus. Les résultats apportent ainsi un argument sérieux en faveur d’un effet propre de la réputation, mais ils ne démontrent ni que cet effet s’exerce avec la même intensité sur l’ensemble des cent lauréats, ni que toute la performance supplémentaire leur est imputable. Ils établissent avant tout un effet local, au voisinage du seuil d’admission, dont la généralisation appelle de la prudence.
D’où vient cet effet ? Figurer sur une liste ne rend pas plus compétent. Le gain porte sur les nouveaux investissements, dans des entreprises qui atteignent ensuite de hautes valorisations ou entrent en Bourse, et non sur des sorties à multiples élevés ni sur le portefeuille existant, qui bénéficierait pourtant lui aussi de ressources nouvelles. Les auteurs en concluent que la visibilité médiatique ouvre l’accès aux tours convoités, plus qu’elle n’apporte des ressources aux entreprises déjà financées.
Les réserves
Trois réserves s’imposent. La première tient au statut des textes : un document de travail et un papier préliminaire dont les auteurs préviennent que les résultats peuvent être ajustés. La deuxième tient à leur position : Jackson et Strebulaev ont commencé à publier leur propre classement. Le palmarès des cent premières sociétés de capital-risque américaines est paru le 22 juin 2026 sur la lettre d’Ilya Strebulaev, un classement des cent premiers investisseurs en intelligence artificielle a suivi en octobre, et les auteurs annoncent une publication annuelle, l’extension à l’international et la collecte de soumissions vérifiées auprès des investisseurs. Le classement individuel général, celui qui concurrencerait directement la Midas List, était annoncé « prochainement » le 22 juin ; il n’était pas paru au 9 novembre 2026 et aucune date n’est donnée. Nous en suivrons la publication avec intérêt. Leur critique de la Midas List est aussi le prospectus d’un concurrent, ce que le lecteur doit garder à l’esprit. La troisième tient aux données : le classement alternatif ne couvre que les investisseurs américains, 24 des 100 lauréats 2023 étant exclus pour cette raison ; les auteurs reconnaissent sous-estimer probablement les investisseurs de pré-amorçage et les investissements hors États-Unis, et environ un tiers des points reviennent à des investisseurs « anonymes », dont la société est connue mais pas l’associé. Ils admettent enfin qu’une partie des données déclarées à Forbes, valorisations secondaires ou marques internes, leur échappe. Aucune de ces réserves ne touche au résultat central : l’écart entre la liste et sa reconstitution reste, de leur propre aveu, « large et déroutant ».
Le cercle
Mis bout à bout, les deux travaux décrivent un mécanisme que ni l’un ni l’autre ne formule seul. Un classement dont le mode de calcul n’est pas public, nourri de déclarations volontaires et que la meilleure reconstitution ne retrouve qu’aux deux tiers, distribue chaque année un statut ; ce statut ouvre ensuite l’accès aux start-ups les plus recherchées ; ces investissements nourrissent à leur tour les soumissions de l’année suivante. La persistance des performances individuelles dans le capital-risque, documentée depuis dix ans, tient aussi à ce canal. Les auteurs y voient une nouvelle voie par laquelle la capacité à réussir ses investissements s’acquiert : la réputation donne accès au deal flow, et le deal flow fait la réputation.
C’est peut-être là l’enseignement le plus important de ces deux études. Dans le capital-risque, la réputation n’est pas seulement la conséquence du succès : elle devient l’un de ses instruments. Elle permet d’accéder aux entrepreneurs les plus recherchés, d’être invité aux tours de financement les plus disputés et de sélectionner des investissements auxquels d’autres n’auront jamais accès. La notoriété constitue ainsi un actif économique, susceptible de produire ses propres rendements et de renforcer les positions acquises.
Dès lors, la question de la fiabilité des classements dépasse celle de leur exactitude statistique. Un palmarès qui influence l’accès aux meilleures opportunités ne se contente plus de décrire une hiérarchie : il contribue à la créer. Et lorsque ses critères demeurent partiellement opaques, cette capacité à distribuer des avantages économiques soulève une question plus fondamentale que celle du mérite individuel : celle du pouvoir exercé par ceux qui décident à qui la réputation sera accordée.
Sources
Blake Jackson et Ilya A. Strebulaev, « Human Capital in Venture Capital: Evidence From 100,000 Venture Capitalists », NBER Working Paper n° 35501, juillet 2026 : section 4, p. 33-40.
Ilya A. Strebulaev et Blake Jackson, « Ranking Venture Investors », SSRN n° 6833760, version préliminaire du 15 juin 2026 : méthode p. 2-15, résultats 2023 p. 17-20, comparaison avec la Midas List p. 20-26.
Ilya A. Strebulaev et Blake Jackson, « The 2026 Strebulaev-Jackson Venture Ranking: Complete Top 100 VC Firms », lettre d’Ilya Strebulaev (Substack), 22 juin 2026 ; « How the Strebulaev-Jackson Venture Rankings Work », note de méthode, 4 novembre 2026 ; classement des cent premiers investisseurs individuels en intelligence artificielle, données arrêtées au 31 août 2026, rapporté par Poets&Quants, 26 octobre 2026.
Ulrike Malmendier et Geoffrey Tate, « Superstar CEOs », Quarterly Journal of Economics, vol. 124, n° 4, 2009, p. 1593-1638.
Robert S. Harris, Tim Jenkinson, Steven N. Kaplan et Rüdiger Stucke, « Has Persistence Persisted in Private Equity? Evidence from Buyout and Venture Capital Funds », NBER Working Paper n° 28109 : tableaux 3 à 5, p. 10-15 et 27-34.
Arthur Korteweg et Morten Sørensen, « Skill and Luck in Private Equity Performance », Journal of Financial Economics, vol. 124, n° 3, 2017, p. 535-562.
Steven N. Kaplan et Antoinette Schoar, « Private Equity Performance: Returns, Persistence, and Capital Flows », Journal of Finance, vol. 60, n° 4, 2005.
Forbes, Midas List (édition 2026 publiée le 27 mai 2026) et liste 2023 (PDF cité par les auteurs) ; description de la méthode sur la page de la liste et sur le site de soumission submitmidasdata.com.
 La revue de presse hebdomadaire du Private Equity